หัวข้อที่น่าสนใจ
กองทุนตราสารหนี้บลจ.กสิกรไทย บวกยกแผง! กองทุนระยะกลางถึงยาวฟื้นตัวโดดเด่น
เดือนตุลาคมถือเป็นเดือนที่สดใสสำหรับผู้ลงทุนในกองทุนตราสารหนี้ของบลจ.กสิกรไทย โดยทั้ง 4 กองทุน ได้แก่ K-SF-A, K-SFPLUS-A, K-FIXED-A และ K-FIXEDPLUS-A ต่างสร้างผลตอบแทนเป็นบวกพร้อมกัน ท่ามกลางความผันผวนของตลาดการเงินโลก
โดยกองทุนตราสารหนี้ระยะสั้นอย่าง K-SF-A และ K-SFPLUS-A ยังคงสร้างผลตอบแทนเป็นบวกอย่างสม่ำเสมอตลอดทั้งปี โดยในเดือนต.ค. ให้ผลตอบแทนที่ 0.08% และ 0.11% ตามดับ และให้ผลตอบแทนสะสมตั้งแต่ต้นปี (YTD) อยู่ที่ 0.68% และ 0.80% ตามลำดับ สะท้อนถึงความน่าสนใจของกองทุนตราสารหนี้ระยะสั้นในการช่วยสร้างเสถียรภาพให้กับพอร์ตลงทุน
ขณะที่กองทุน K-FIXED-A และ K-FIXEDPLUS-A ซึ่งเป็นกองทุนตราสารหนี้ระยะกลาง-ยาวฟื้นตัวอย่างโดดเด่นในเดือนต.ค. โดยให้ผลตอบแทนเป็นบวก 0.29% และ 0.38% ตามลำดับ หลังเผชิญแรงกดดันในเดือนก่อนหน้า สะท้อนการรับประโยชน์จาก Bond Yield ที่ปรับลดลงมากกว่า แม้จะผันผวนระหว่างทาง อย่างไรก็ตาม ผลตอบแทนสะสมตั้งแต่ต้นปีของทั้งสองกองทุนยังคงติดลบเล็กน้อยที่ -0.27% และ -0.81% ตามลำดับ
ท่ามกลางตลาดหุ้นโลกที่ปรับลดลงในเดือนต.ค. โดยดัชนี MSCI ACWI -1.69% , MSCI World Information Technology -7% การฟื้นตัวของกองทุนตราสารหนี้ในเดือนต.ค. จึงตอกย้ำว่า ตราสารหนี้ยังมีบทบาทสำคัญในการสร้างสมดุลให้พอร์ตลงทุน โดยเฉพาะในช่วงที่ตลาดหุ้นเผชิญความผันผวน ขณะที่ผู้ลงทุนที่สามารถถือครองได้ตามระยะเวลาที่เหมาะสม และยังมีโอกาสรับผลตอบแทนจากดอกเบี้ยและการเปลี่ยนแปลงของราคาตราสารหนี้ในระยะข้างหน้า
ผลตอบแทนของกองทุนตราสารหนี้ในแต่ละเดือนของปี 2026 มีดังนี้

K-SF-A
4กองทุนเปิดเค ตราสารหนี้ระยะสั้น ชนิดผู้ลงทุนทั่วไป
K-SFPLUS-A
4กองทุนเปิดเค เอสเอฟ พลัส ชนิดผู้ลงทุนทั่วไป
K-FIXED-A
4กองทุนเปิดเค ตราสารหนี้ ชนิดผู้ลงทุนทั่วไป
K-FIXEDPLUS-A
4กองทุนเปิดเค ตราสารหนี้ พลัส ชนิดผู้ลงทุนทั่วไป
ตลาดตราสารหนี้สหรัฐฯ ฟื้นตัวแรง แม้ Fed ยังคงดอกเบี้ยในระดับสูง
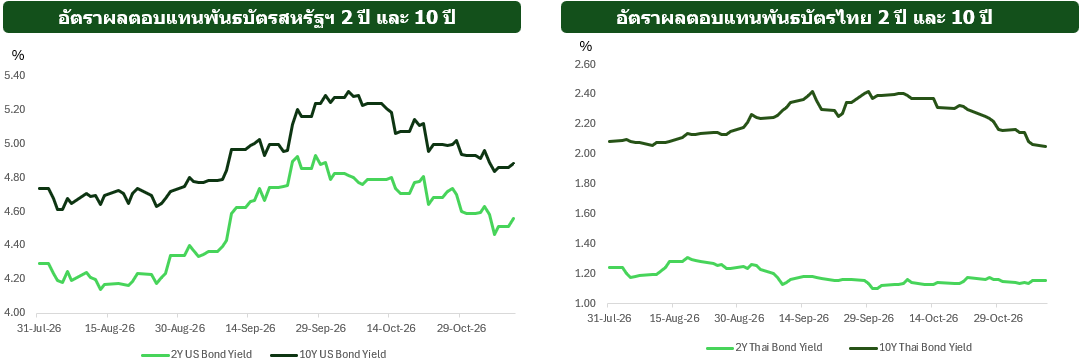
ตลาดตราสารหนี้สหรัฐฯ เผชิญความผันผวนในเดือนตุลาคม โดยในช่วงต้นเดือน Bond Yield ปรับตัวสูงขึ้นจากความกังวลเกี่ยวกับเงินเฟ้อที่ยังอยู่ในระดับสูง หลังราคาน้ำมันพุ่งขึ้นจากความตึงเครียดระหว่างสหรัฐฯ และอิหร่าน ประกอบกับเศรษฐกิจสหรัฐฯ ที่ยังขยายตัวแข็งแกร่ง เพิ่มความกังวลว่า Fed อาจจำเป็นต้องดำเนินนโยบายการเงินแบบเข้มงวดต่อไป อย่างไรก็ตาม ในช่วงกลางเดือนตุลาคมเป็นต้นมา Bond Yield กลับปรับตัวลดลงอย่างรวดเร็ว โดยได้รับปัจจัยสนับสนุนสำคัญจาก 3 ประเด็น ได้แก่
1. หุ้นเทคโนโลยีถูกเทขาย กระตุ้นแรงซื้อสินทรัพย์ปลอดภัย (Flight to Safety)
ความกังวลเกี่ยวกับการลงทุนด้าน AI ของบริษัทเทคโนโลยีขนาดใหญ่ที่ต้องใช้เงินลงทุนและการก่อหนี้จำนวนมาก ส่งผลให้หุ้นกลุ่มเทคโนโลยีเผชิญแรงขาย และกระตุ้นให้นักลงทุนย้ายเงินเข้าสู่พันธบัตรรัฐบาลสหรัฐฯ ซึ่งถือเป็นสินทรัพย์ที่มีความเสี่ยงต่ำกว่า ส่งผลให้ราคาพันธบัตรปรับตัวเพิ่มขึ้นและ Bond Yield ลดลง
2. ตลาดลดความคาดหวังต่อการขึ้นดอกเบี้ยเพิ่มเติมของ Fed
แม้ Fed จะมีมติคงอัตราดอกเบี้ยนโยบายที่ระดับ 3.75–4.00% ในการประชุมเดือนตุลาคม และเงินเฟ้อยังคงอยู่สูงกว่าเป้าหมายที่ 2% แต่เจ้าหน้าที่ Fed หลายรายส่งสัญญาณว่าสามารถรอประเมินข้อมูลเศรษฐกิจเพิ่มเติมก่อนตัดสินใจปรับขึ้นดอกเบี้ย ส่งผลให้ตลาดลดความคาดหวังต่อการขึ้นดอกเบี้ยเพิ่มเติมในระยะใกล้ ซึ่งเป็นปัจจัยบวกต่อตลาดตราสารหนี้
3. เงินเฟ้อคาดการณ์ยังมีเสถียรภาพ แม้ราคาพลังงานอยู่ในระดับสูง
แม้ราคาน้ำมันจะปรับตัวสูงขึ้นจากความขัดแย้งในตะวันออกกลาง แต่เงินเฟ้อคาดการณ์ในระยะ 5 ปี (5-Year Breakeven Inflation) ยังคงอยู่ที่ประมาณ 2.4% สะท้อนว่าตลาดไม่ได้คาดการณ์ว่าแรงกดดันเงินเฟ้อจากราคาพลังงานจะยืดเยื้อในระยะยาว ซึ่งช่วยลดความกังวลว่า Fed จำเป็นต้องเร่งปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม
จากปัจจัยดังกล่าว ส่งผลให้ในเดือนต.ค. US Treasury Yield อายุ 2 ปี และ 10 ปี ปรับตัวลดลงประมาณ 30 และ 36 bps ตามลำดับ ซึ่งเป็นแรงสนับสนุนสำคัญต่อกองทุนตราสารหนี้ที่มีสัดส่วนการลงทุนในต่างประเทศ
ตราสารหนี้ไทยยังได้รับแรงสนับสนุนจากอัตราดอกเบี้ยที่อยู่ในระดับต่ำ
ตลาดตราสารหนี้ไทยปรับตัวดีขึ้นในเดือนตุลาคม 2569 โดยอัตราผลตอบแทนพันธบัตรรัฐบาลไทย อายุ 2 ปี และ 10 ปี ปรับตัวลดลง 16 และ 21 bps ตามลำดับ ท่ามกลางบรรยากาศการลงทุนในตลาดตราสารหนี้โลกที่ฟื้นตัว ประกอบกับการที่คณะกรรมการนโยบายการเงิน (กนง.) มีมติคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% ในการประชุมวันที่ 28 ตุลาคม 2569 โดยประเมินว่าเศรษฐกิจไทยยังมีแนวโน้มขยายตัวต่ำกว่าศักยภาพ แม้จะมีแรงสนับสนุนจากภาคเทคโนโลยีและ AI พร้อมปรับเพิ่มคาดการณ์การเติบโตของเศรษฐกิจไทยปี 2569 จาก 2.3% เป็น 2.4%
การคงอัตราดอกเบี้ยนโยบายในระดับต่ำ ประกอบกับเศรษฐกิจไทยที่ยังฟื้นตัวอย่างค่อยเป็นค่อยไป ช่วยจำกัดแรงกดดันขาขึ้นของ Bond Yield ในประเทศ ขณะที่ทิศทางอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และกระแสเงินทุนต่างชาติยังคงเป็นปัจจัยสำคัญที่ต้องติดตาม โดยเฉพาะพันธบัตรรัฐบาลไทยระยะยาว
แม้ในช่วงปลายเดือนตุลาคมจะมีกระแสเงินลงทุนต่างชาติไหลออกจากตลาดตราสารหนี้ไทยบางส่วน แต่ภาพรวมของนโยบายการเงินที่ยังผ่อนคลายและแนวโน้มเศรษฐกิจที่เติบโตต่ำกว่าศักยภาพ ยังคงเป็นปัจจัยที่ช่วยสนับสนุนความน่าสนใจของตราสารหนี้คุณภาพดีสำหรับการลงทุนในระยะข้างหน้า
มุมมองการลงทุน: ตราสารหนี้ยังน่าสนใจ แต่ควรเลือก Duration ให้เหมาะสม
สำหรับแนวโน้มระยะข้างหน้า ตลาดตราสารหนี้ยังมีปัจจัยสนับสนุนจากความต้องการถือครองสินทรัพย์ปลอดภัย ท่ามกลางความไม่แน่นอนของเศรษฐกิจโลก อย่างไรก็ตาม หลัง Bond Yield สหรัฐฯ ปรับตัวลดลงแรงในเดือนตุลาคม โอกาสในการสร้าง Capital Gain เพิ่มเติมอาจมีจำกัดมากขึ้น ขณะที่ความเสี่ยงจากเงินเฟ้อที่ยังอยู่ในระดับสูง ราคาน้ำมัน และทิศทางนโยบายการเงินของ Fed อาจทำให้ Bond Yield กลับมาผันผวนได้อีกครั้ง
ดังนั้น การลงทุนในตราสารหนี้ยังคงมีความน่าสนใจ แต่ควรเน้นการลงทุนในตราสารหนี้คุณภาพดี และเลือก Duration ให้สอดคล้องกับเป้าหมายและระยะเวลาการลงทุน
- สำหรับผู้ลงทุนที่ถือกองทุนตราสารหนี้อยู่แล้ว ยังสามารถพิจารณาถือครองต่อเพื่อรับโอกาสสร้างผลตอบแทนจากดอกเบี้ยและการเปลี่ยนแปลงของราคาตราสารหนี้ โดยไม่จำเป็นต้องรีบขายทำกำไรจากความผันผวนระยะสั้น หากระยะเวลาการลงทุนและระดับความเสี่ยงของกองทุนยังสอดคล้องกับเป้าหมายของตนเอง
- สำหรับผู้ที่มีเงินฝากหรือเงินสภาพคล่องส่วนเกิน กองทุนตราสารหนี้เป็นอีกทางเลือกที่น่าพิจารณาสำหรับการกระจายการลงทุน เพื่อเพิ่มโอกาสสร้างผลตอบแทนจากเงินออม โดยสามารถเริ่มต้นจากกองทุนตราสารหนี้ระยะสั้น เช่น K-SF-A หรือ K-SFPLUS-A ตามความเหมาะสม ก่อนพิจารณากองทุนตราสารหนี้ที่มี Duration ยาวขึ้น เช่น K-FIXED-A หรือ K-FIXEDPLUS-A หากสามารถลงทุนได้นานขึ้นและยอมรับความผันผวนได้มากขึ้น
ทั้งนี้ กองทุนตราสารหนี้ไม่ใช่เงินฝาก ไม่ได้รับการคุ้มครองเงินต้นเช่นเดียวกับเงินฝากที่เข้าเงื่อนไขการคุ้มครอง และมูลค่าหน่วยลงทุนสามารถปรับลดลงได้ ผู้ลงทุนจึงควรสำรองเงินฉุกเฉินไว้ในรูปแบบที่มีสภาพคล่องเหมาะสม และศึกษานโยบายการลงทุน ความเสี่ยง และระยะเวลาถือครองที่แนะนำของแต่ละกองทุนก่อนตัดสินใจ
กล่าวโดยสรุป แม้ตลาดตราสารหนี้จะผ่านช่วงเวลาที่ให้ผลตอบแทนโดดเด่นมาแล้ว แต่ยังมีบทบาทสำคัญในการสร้างสมดุลให้พอร์ตลงทุน โดยเฉพาะในช่วงที่ตลาดหุ้นเผชิญความไม่แน่นอน เพราะการลงทุนที่ดีไม่ใช่เพียงการมองหาสินทรัพย์ที่ให้ผลตอบแทนสูงที่สุด แต่คือการจัดพอร์ตให้สามารถรับมือกับความผันผวนและเติบโตไปพร้อมกับเป้าหมายทางการเงินในระยะยาว
หมายเหตุ
- ระดับความเสี่ยงกองทุน
- K-SF-A, K-SFPLUS-A, K-FIXED-A, K-FIXEDPLUS-A: ความเสี่ยงกองทุนระดับ 4
- นโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน
- K-SF-A, K-SFPLUS-A: ป้องกันความเสี่ยงเต็มจำนวน
- K-FIXEDPLUS-A: ป้องกันความเสี่ยงไม่น้อยกว่า 90% ของเงินลงทุนต่างประเทศ
- ระยะเวลาการรับเงินค่าขายคืน (ตัวอย่างเช่น ระยะเวลาการรับเงินค่าขายคืน T+5 หมายถึง จะได้รับเงินค่าขายคืน 5 วันทำการถัดจากวันที่ทำรายการ (T+5) เช่น ขายคืนวันจันทร์ จะได้รับเงินค่าขายคืนวันจันทร์ของสัปดาห์ถัดไป (กรณีไม่มีวันหยุดอื่น นอกจากเสาร์-อาทิตย์)
- K-SF-A, K-SFPLUS-A: T+1
- K-FIXED-A, K-FIXEDPLUS-A: T+2
ผลิตภัณฑ์แนะนำ
K-SF-A
4กองทุนเปิดเค ตราสารหนี้ระยะสั้น ชนิดผู้ลงทุนทั่วไป
K-SFPLUS-A
4กองทุนเปิดเค เอสเอฟ พลัส ชนิดผู้ลงทุนทั่วไป
K-FIXED-A
4กองทุนเปิดเค ตราสารหนี้ ชนิดผู้ลงทุนทั่วไป
K-FIXEDPLUS-A
4กองทุนเปิดเค ตราสารหนี้ พลัส ชนิดผู้ลงทุนทั่วไป
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| K-SF-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.46%
1 ปี
+1.13%
ณ วันที่ 1 ก.ค. 2569
|
|
| K-SFPLUS-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
|
|
| K-FIXED-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
-0.55%
1 ปี
-0.1%
ณ วันที่ 1 ก.ค. 2569
|
|
| K-FIXEDPLUS-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
-0.57%
1 ปี
+0.08%
ณ วันที่ 1 ก.ค. 2569
|
|