



 คัดลอกลิงก์เรียบร้อยแล้ว
หัวข้อที่น่าสนใจ
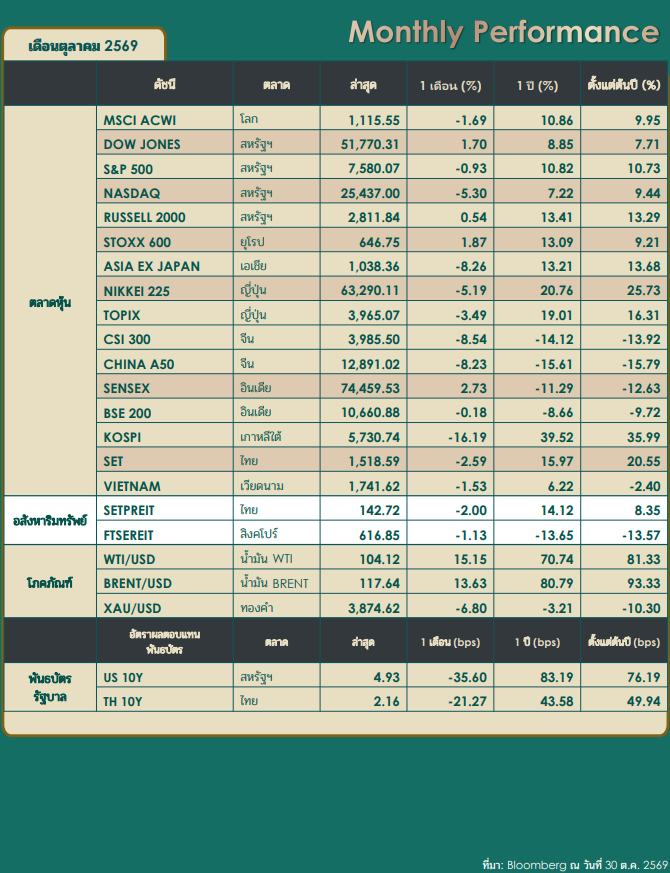
Monthly Performance
กองทุนแนะนำประจำเดือน
Fund Highlight
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.46%
1 ปี
+1.13%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+6.4%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+1.69%
1 ปี
+7.7%
ณ วันที่ 29 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้ตลาดเกิดใหม่โดยเฉพาะในเอเชียยังน่าสนใจ โดยตราสารออกใหม่ที่มีจำกัดช่วยพยุงตลาดควบคู่กับ Yield ที่ยังอยู่ในระดับสูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+2.43%
1 ปี
+3.53%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| K-SF-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.46%
1 ปี
+1.13%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-SFPLUS-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GDBOND-A(A) | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GDBONDUH | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+6.4%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-APB-A(A) | ตราสารหนี้ตลาดเกิดใหม่โดยเฉพาะในเอเชียยังน่าสนใจ โดยตราสารออกใหม่ที่มีจำกัดช่วยพยุงตลาดควบคู่กับ Yield ที่ยังอยู่ในระดับสูง | 5 |
ต้นปีถึงปัจจุบัน
+1.69%
1 ปี
+7.7%
ณ วันที่ 29 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPLIGHT | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+2.43%
1 ปี
+3.53%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
กองทุนตราสารหนี้
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.46%
1 ปี
+1.13%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.63%
1 ปี
+1.57%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| K-SF-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.46%
1 ปี
+1.13%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-SFPLUS-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-SFRMF | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.63%
1 ปี
+1.57%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
กองทุนตราสารหนี้ต่างประเทศ
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+6.4%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+1.69%
1 ปี
+7.7%
ณ วันที่ 29 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้ตลาดเกิดใหม่โดยเฉพาะในเอเชียยังน่าสนใจ โดยตราสารออกใหม่ที่มีจำกัดช่วยพยุงตลาดควบคู่กับ Yield ที่ยังอยู่ในระดับสูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.35%
1 ปี
+3.18%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| K-GDBOND-A(A) | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GDBONDUH | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+6.4%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-APB-A(A) | ตราสารหนี้ตลาดเกิดใหม่โดยเฉพาะในเอเชียยังน่าสนใจ โดยตราสารออกใหม่ที่มีจำกัดช่วยพยุงตลาดควบคู่กับ Yield ที่ยังอยู่ในระดับสูง | 5 |
ต้นปีถึงปัจจุบัน
+1.69%
1 ปี
+7.7%
ณ วันที่ 29 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GDBONDRMF | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+0.35%
1 ปี
+3.18%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
กองทุนผสม
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+2.43%
1 ปี
+3.53%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+4.78%
1 ปี
+6.52%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+10.33%
1 ปี
+13.94%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+13.49%
1 ปี
+18.34%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
มุมมองการลงทุน
NoAction
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+4.85%
1 ปี
+6.57%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| K-WPLIGHT | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+2.43%
1 ปี
+3.53%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPBALANCED | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+4.78%
1 ปี
+6.52%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPSPEEDUP | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+10.33%
1 ปี
+13.94%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPULTIMATE | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 6 |
ต้นปีถึงปัจจุบัน
+13.49%
1 ปี
+18.34%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPLIGHTRMF | NoAction | 5 |
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPBALRMF | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+4.85%
1 ปี
+6.57%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
กองทุนหุ้นต่างประเทศ
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+6.24%
1 ปี
+18.04%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+9.93%
1 ปี
+19.87%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+24.01%
1 ปี
+29.75%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+3.22%
1 ปี
+8.87%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
หุ้นกลุ่มการเงินธนาคารและบริษัทตลาดทุน ได้รับแรงหนุนจากรายได้จากดอกเบี้ยยังดี และค่าธรรมเนียมจากดีลควบรวมกิจการและ IPO ฟื้นตัวชัด
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+46.71%
1 ปี
+86.85%
ณ วันที่ 29 มิ.ย. 2569
มุมมองการลงทุน
กลุ่มเทคฯ เผชิญแรงขายกดดันจากความกังวลด้านความคุ้มค่าของเงินลงทุน แต่ระยะยาวยังเห็นโอกาสการเติบโตเด่น โดยเฉพาะกลุ่ม Hyperscalers
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+62.33%
1 ปี
+108.84%
ณ วันที่ 29 มิ.ย. 2569
มุมมองการลงทุน
กลุ่มเทคฯ เผชิญแรงขายกดดันจากความกังวลด้านความคุ้มค่าของเงินลงทุน แต่ระยะยาวยังเห็นโอกาสการเติบโตเด่น โดยเฉพาะกลุ่ม Hyperscalers
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| ES-GCORE | หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI | 6 |
ต้นปีถึงปัจจุบัน
+6.24%
1 ปี
+18.04%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WORLDX | หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI | 6 |
ต้นปีถึงปัจจุบัน
+9.93%
1 ปี
+19.87%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GNEXT-A(A) | หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI | 6 |
ต้นปีถึงปัจจุบัน
+24.01%
1 ปี
+29.75%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| KT-FINANCE-A | หุ้นกลุ่มการเงินธนาคารและบริษัทตลาดทุน ได้รับแรงหนุนจากรายได้จากดอกเบี้ยยังดี และค่าธรรมเนียมจากดีลควบรวมกิจการและ IPO ฟื้นตัวชัด | 7 |
ต้นปีถึงปัจจุบัน
+3.22%
1 ปี
+8.87%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GTECH | กลุ่มเทคฯ เผชิญแรงขายกดดันจากความกังวลด้านความคุ้มค่าของเงินลงทุน แต่ระยะยาวยังเห็นโอกาสการเติบโตเด่น โดยเฉพาะกลุ่ม Hyperscalers | 7 |
ต้นปีถึงปัจจุบัน
+46.71%
1 ปี
+86.85%
ณ วันที่ 29 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| ES-GTECH | กลุ่มเทคฯ เผชิญแรงขายกดดันจากความกังวลด้านความคุ้มค่าของเงินลงทุน แต่ระยะยาวยังเห็นโอกาสการเติบโตเด่น โดยเฉพาะกลุ่ม Hyperscalers | 7 |
ต้นปีถึงปัจจุบัน
+62.33%
1 ปี
+108.84%
ณ วันที่ 29 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |