



 คัดลอกลิงก์เรียบร้อยแล้ว
หัวข้อที่น่าสนใจ
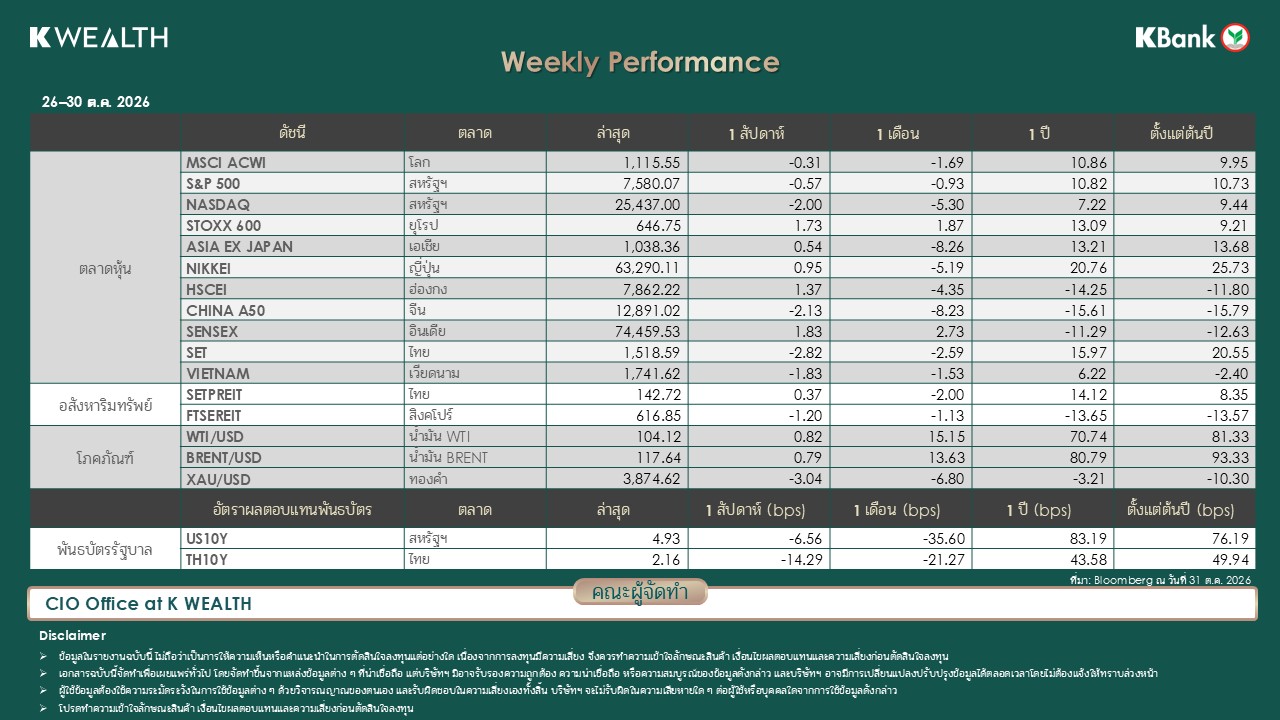
US Key Talking Points: เศรษฐกิจสหรัฐฯ โตแข็งแกร่งจากการบริโภคและการลงทุน แต่แรงกดดันเงินเฟ้อยังสูง
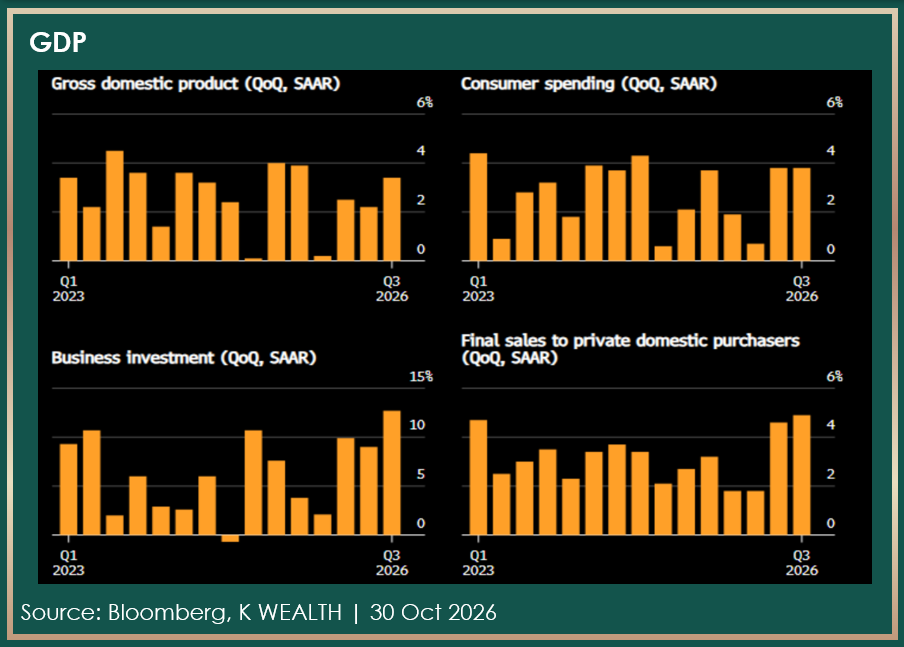
- GDP ไตรมาส 3 ขยายตัว 3.4% (annualized) เร่งขึ้นจาก 2.2% ในไตรมาสก่อน และสูงกว่าที่ตลาดคาดที่ 3.2% ถือเป็นการเติบโตเร็วที่สุดในรอบ 1 ปี
- การบริโภคยังแข็งแกร่ง โดยเพิ่มขึ้น 3.8% เป็นไตรมาสที่ 2 ติดต่อกัน แม้ค่าครองชีพและดอกเบี้ยจะอยู่ในระดับสูง
- การลงทุนภาคธุรกิจเพิ่มขึ้น 12.7% สูงสุดนับตั้งแต่ปี 2020 โดยมาจากการลงทุนด้าน AI เป็นแรงหนุนหลัก
- อย่างไรก็ดี กำลังซื้อเริ่มตึงตัว เงินเฟ้อที่อยู่ในระดับสูง ส่งผลให้รายได้เพิ่มขึ้นไม่ทันราคาสินค้า รายได้ที่แท้จริงจึงลดลง 0.3% และครัวเรือนต้องดึงเงินออมมาใช้จ่าย โดยอัตราการออมลดลงเหลือ 3.8% จาก 4%
- เงินเฟ้อยังเป็นโจทย์หลักของ Fed โดย Headline PCE เร่งขึ้นเป็น 3.6% YoY จาก 3.4% และ Core PCE เป็น 3.1% YoY จาก 3.0% อย่างไรก็ตามแรงกดดันเงินเฟ้อจาก AI ในกลุ่ม memory เริ่มชะลอลง
- คำแนะนำ
- มุมมองหุ้นสหรัฐฯ: Slightly Positive
- หากต้องการลงทุนเฉพาะในกองทุนหุ้นสหรัฐฯ แนะนำสัดส่วนไม่เกิน 30%
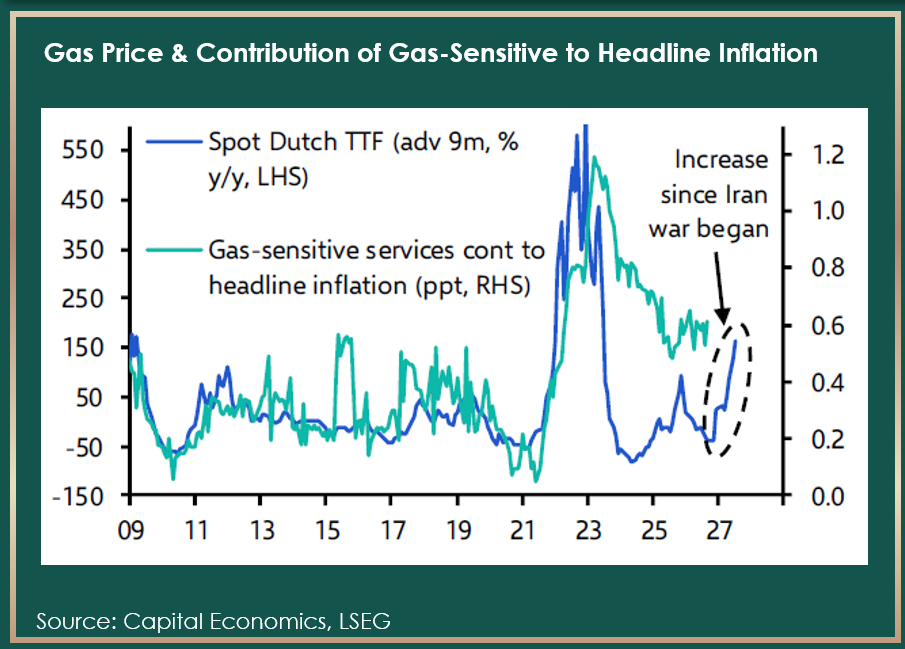
EU Key Talking Points: เงินเฟ้อจากพลังงานจะทำให้ ECB ต้องขึ้นดอกเบี้ยแรงขึ้นหรือไม่
เงินทุนไหลออกเพิ่มขึ้น แต่ส่วนใหญ่ยังรับมือได้
- Net outflows เพิ่มเป็นมากกว่า $30bn: จากราว $20bn สิ้น ก.ย. (ผลรวม 1 เดือน) ส่วนใหญ่มาจากการขายสุทธิหุ้น EM โดยนักลงทุนต่างชาติยังขายหุ้นเกาหลีต่อเนื่อง
- ปัจจัยเฉพาะประเทศซ้ำเติม: อินโดนีเซียเผชิญความเสี่ยงถูก MSCI ลดสถานะจาก EM ส่วนบราซิลมีเงินไหลเข้าแล้วกลับเป็นไหลออกหลัง Lula ชนะการเลือกตั้งรอบสอง
- ปัจจัยโลกกดดันเพิ่ม: ผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงและดอลลาร์แข็งค่าเป็นแรงกดดันต่อเงินทุนไหลเข้า EM
- CE มองว่า EM ส่วนใหญ่ยังรับมือได้: ดุลบัญชีเดินสะพัดและทุนสำรองแข็งแกร่ง ดัชนีความเสี่ยงวิกฤตค่าเงินรวมใกล้ต่ำสุดในรอบหลายทศวรรษ
- คำแนะนำ
- มุมมองหุ้นเอเชีย: มีมุมมอง Positive
- ลงทุนในตลาดหุ้นเอเชีย ผ่านกองทุน K-ATECH ด้วยความระมัดระวังมากขึ้น
- แนะนำสัดส่วนไม่เกิน 20%
TH Key Talking Points: กนง. คงดอกเบี้ย 1.00% ตามคาด พร้อมปรับมุมมองเศรษฐกิจดีขึ้น
Decision
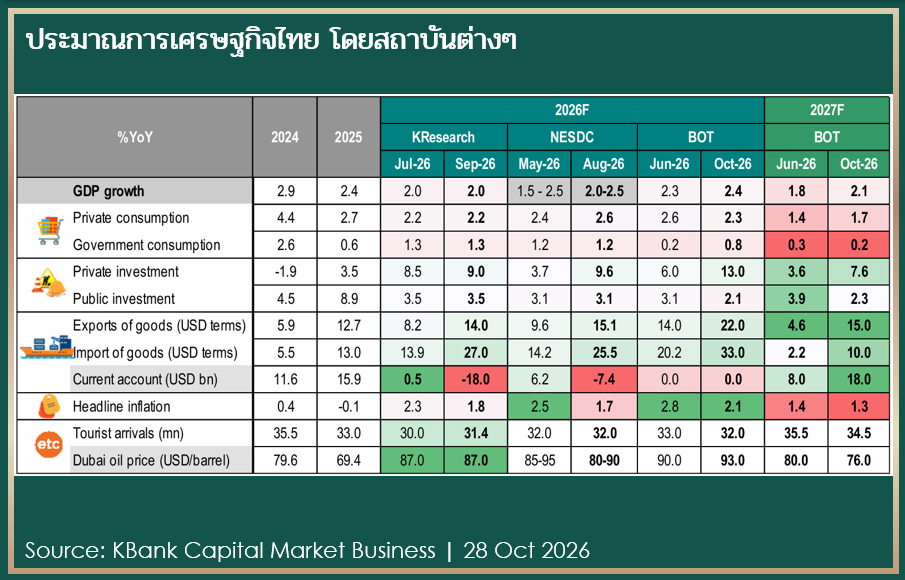
- คงดอกเบี้ยนโยบาย 1.00% เป็นเอกฉันท์ มองระดับปัจจุบันเหมาะสมต่อเศรษฐกิจไทย
- เงินเฟ้อสูงขึ้นแต่เป็นปัจจัยชั่วคราว พร้อมติดตามความเสี่ยงด้านเสถียรภาพการเงิน
Outlook
- ปรับเพิ่มคาดการณ์ GDP ปี 2026–2027 จากแรงหนุนของการส่งออกและการลงทุนที่เกี่ยวข้องกับ AI
- การบริโภคชะลอลง สะท้อนการฟื้นตัวที่ยังไม่ทั่วถึง
Next Move
- คาดคงดอกเบี้ย 1.00% ต่อในการประชุม ธ.ค. 2026
- แนวโน้มปี 2027 ยังขึ้นกับพลังงาน เศรษฐกิจในประเทศ และนโยบายธนาคารกลางหลัก
Investment Implication
- ดอกเบี้ยไทยมีแนวโน้มทรงตัวในระยะสั้น หลัง กนง. ปรับมุมมองเศรษฐกิจดีขึ้น
- สำหรับตราสารหนี้ควรเน้น Carry Income มากกว่าการคาดหวัง Capital Gain จากการลดดอกเบี้ยนโยบาย
คำแนะนำ
- มุมมองตราสารหนี้ไทย: Slightly Positive
- มุมมองหุ้นไทย: Neutral
- แนะนำลงทุนหุ้นไทย ผ่านกองทุนลดหย่อนภาษี หรือกองทุนหุ้นปันผลคุณภาพดี เช่น K-VALUE
- โดยแนะนำสัดส่วนการลงทุนในหุ้นไทยไม่เกิน 20%
TH Key Talking Points: ดุลบัญชีเดินสะพัดไทยพลิกขาดดุล ขณะที่เศรษฐกิจยังได้แรงหนุนจากส่งออก
Current Account
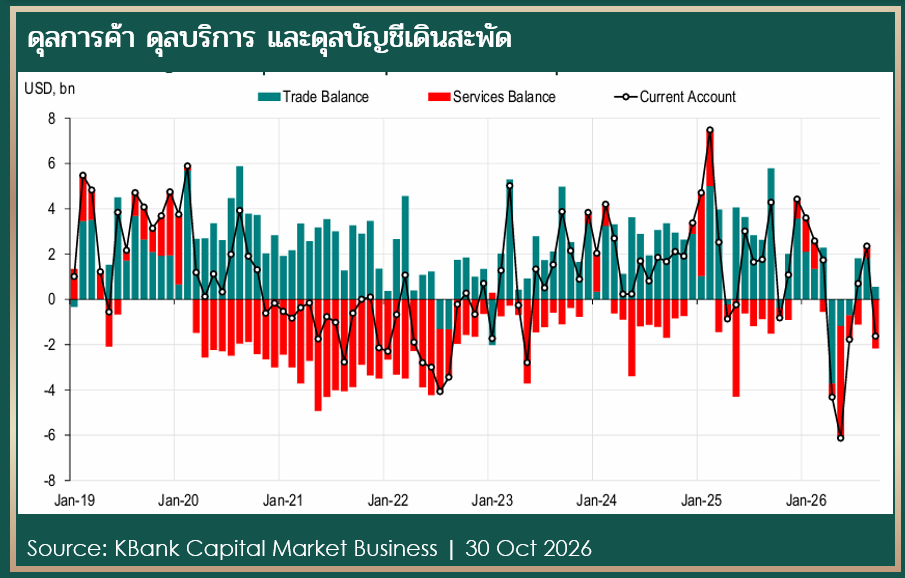
- เดือน ก.ย. ดุลบัญชีเดินสะพัดขาดดุล USD 1.63bn จากเดือนก่อนที่เกินดุล USD 2.35bn และแย่กว่าคาด จากการส่งกลับเงินปันผล ค่าขนส่งเพิ่มขึ้น และดุลการค้าเกินดุลลดลง
Outlook
- เศรษฐกิจไทยไตรมาส 3/2026 ฟื้นตัวดีขึ้น จากการส่งออก การลงทุนภาคเอกชน และมาตรการกระตุ้นภาครัฐ
- อย่างไรก็ดี ห้องค้ากสิกรไทยยังประเมินดุลบัญชีเดินสะพัดปีนี้ขาดดุล โดยภาคท่องเที่ยวและบริการยังถูกกดดัน
Key Risks
- สงคราม ราคาน้ำมันสูง นโยบายกีดกันการค้า การฟื้นตัวของท่องเที่ยว รวมถึงน้ำท่วมและเอลนีโญ
Investment Implication
- เงินบาทมีปัจจัยพื้นฐานด้านต่างประเทศที่เปราะบางขึ้น หากดุลบัญชีเดินสะพัดยังขาดดุลและราคาน้ำมันอยู่ในระดับสูง
- ราคาน้ำมันที่สูงขึ้นมีแนวโน้มกดดันสกุลเงินเอเชียของประเทศผู้นำเข้าน้ำมันสุทธิ
กองทุนแนะนำประจำวันที่ 2-8 พ.ย. 2569
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
-3.09%
1 ปี
+5.4%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
หุ้นสหรัฐฯ มีมุมมองเป็นบวกโดยเฉพาะในกลุ่ม Hyperscalers ที่เห็นรายได้ฟื้นตัว และมูลค่าพื้นฐานกลุ่มเทคฯ อยู่ในระดับน่าสนใจ

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+10.33%
1 ปี
+13.94%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น
ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย
| กองทุน | มุมมองการลงทุน | ความเสี่ยง | ผลตอบแทนย้อนหลัง | ซื้อกองทุน ผ่าน K PLUS |
|---|---|---|---|---|
| ES-USBLUECHIP | หุ้นสหรัฐฯ มีมุมมองเป็นบวกโดยเฉพาะในกลุ่ม Hyperscalers ที่เห็นรายได้ฟื้นตัว และมูลค่าพื้นฐานกลุ่มเทคฯ อยู่ในระดับน่าสนใจ | 6 |
ต้นปีถึงปัจจุบัน
-3.09%
1 ปี
+5.4%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-WPSPEEDUP | กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง | 5 |
ต้นปีถึงปัจจุบัน
+10.33%
1 ปี
+13.94%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-GDBOND-A(A) | ตราสารหนี้โลกยังน่าสนใจจาก Yield ที่อยู่ในระดับสูง ช่วยเพิ่มโอกาสรับผลตอบแทนจากดอกเบี้ย แม้ราคาอาจผันผวนในระยะสั้น | 5 |
ต้นปีถึงปัจจุบัน
+0.3%
1 ปี
+3.28%
ณ วันที่ 30 มิ.ย. 2569
|
ซื้อกองทุน ซื้อกองทุน |
| K-SFPLUS-A | การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย | 4 |
ต้นปีถึงปัจจุบัน
+0.54%
1 ปี
+1.28%
ณ วันที่ 1 ก.ค. 2569
|
ซื้อกองทุน ซื้อกองทุน |
Weekly Performance