



 คัดลอกลิงก์เรียบร้อยแล้ว

หัวข้อที่น่าสนใจ
Infographic
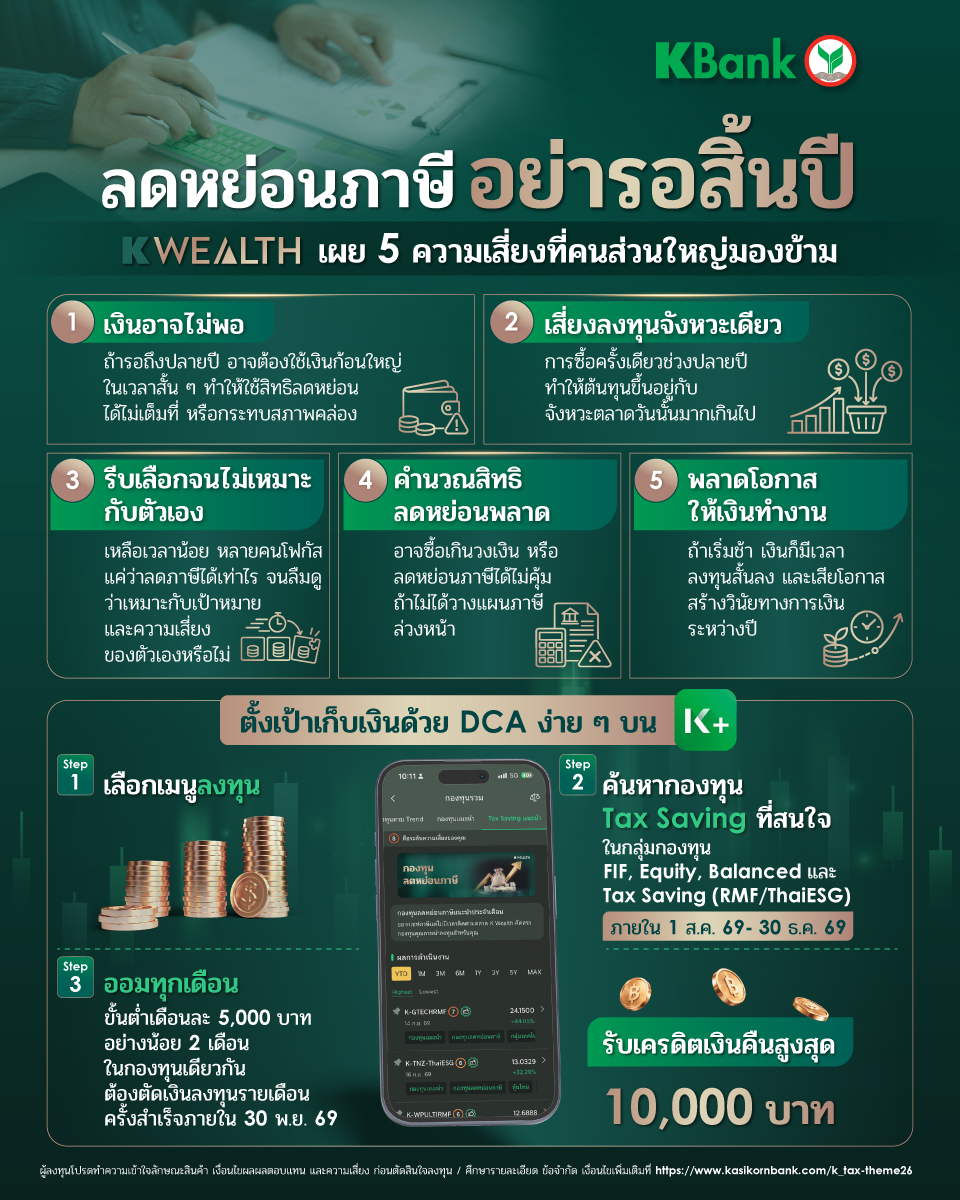
หลายคนอาจคุ้นเคยกับการรอให้ถึงเดือนธันวาคม แล้วค่อยกลับมาดูว่า ปีนี้ต้องจ่ายภาษีเท่าไหร่? เหลือสิทธิลดหย่อนอีกเท่าไหร่? และควรซื้อกองทุนหรือประกันอะไรเพิ่มดี?
แม้ว่าการวางแผนช่วงปลายปีจะยังทันใช้สิทธิลดหย่อนภาษี แต่รู้หรือไม่ว่า การรอจนถึงนาทีสุดท้าย อาจทำให้เราเสียโอกาสทางการเงินมากกว่าที่คิด
K WEALTH ชวนมาดู 5 ความเสี่ยงของการวางแผนลดหย่อนภาษีช่วงปลายปี ที่หลายคนอาจมองข้าม
📌 เงินไม่พร้อม ทำให้ใช้สิทธิลดหย่อนได้ไม่เต็มที่
สมมติว่าตั้งใจลงทุนในกองทุนลดหย่อนภาษี 100,000 บาท แต่พอถึงเดือนธันวาคม กลับมีเงินเหลือสำหรับลงทุนเพียง 30,000 บาท เพราะมีค่าใช้จ่ายอื่น ๆ เข้ามาแทรก
สุดท้ายอาจต้องยอมเสียภาษีมากกว่าที่วางแผนไว้ หรือบางคนอาจต้องดึงเงินสำรองฉุกเฉินมาใช้เพื่อให้ได้สิทธิลดหย่อนตามเป้าหมาย
แต่ถ้าเริ่มวางแผนตั้งแต่ต้นปี เราสามารถทยอยเก็บเงินเดือนละประมาณ 8,334 บาท เพื่อเตรียมเงินลงทุน 100,000 บาทได้ โดยไม่ต้องแบกรับภาระเงินก้อนใหญ่ในช่วงสั้น ๆ
📌 เสี่ยงเข้าลงทุนในจังหวะที่ตลาดมีราคาสูง
การรอซื้อกองทุนลดหย่อนภาษีช่วงปลายปี เท่ากับว่าเรากำลังจำกัดตัวเองให้ต้องลงทุนในช่วงเวลาสั้น ๆ โดยไม่รู้เลยว่าตอนนั้นตลาดจะเป็นอย่างไร หากตลาดปรับตัวขึ้นมาก่อนหน้า ก็อาจต้องซื้อหน่วยลงทุนในราคาที่สูงกว่าช่วงอื่นของปี แต่หากตลาดปรับตัวลง ก็อาจได้ต้นทุนที่ถูกกว่าเช่นกัน
ดังนั้น ประเด็นไม่ใช่ว่าตลาดปลายปีจะแพงเสมอไป แต่คือ เราไม่ควรฝากต้นทุนการลงทุนทั้งหมดไว้กับจังหวะเวลาเพียงครั้งเดียว
การทยอยลงทุนแบบ DCA ตลอดปี จึงเป็นอีกทางเลือกที่ช่วยกระจายจังหวะเข้าลงทุน และลดความเสี่ยงจากการซื้อเงินก้อนใหญ่ในวันเดียว แม้จะไม่ได้รับประกันว่าจะได้ต้นทุนต่ำที่สุดก็ตาม
📌 รีบตัดสินใจ จนอาจเลือกผลิตภัณฑ์ไม่เหมาะกับตัวเอง
เมื่อเหลือเวลาจำกัด หลายคนอาจให้ความสำคัญกับคำถามว่า "ซื้ออะไรถึงจะลดภาษีได้มากที่สุด?" มากกว่า "ผลิตภัณฑ์นี้เหมาะกับเป้าหมายการเงินของเราหรือไม่?" ทั้งที่ผลิตภัณฑ์แต่ละประเภทมีเงื่อนไขแตกต่างกัน เช่น
●RMF มีเงื่อนไขการลงทุนต่อเนื่องและการถือครองจนถึงอายุที่กำหนด
●Thai ESG มีระยะเวลาถือครองตามเกณฑ์ของปีที่ลงทุน และมีความเสี่ยงจากสินทรัพย์ที่ลงทุน
●ประกันชีวิตและประกันบำนาญ มีภาระเบี้ยประกันและเงื่อนไขความคุ้มครองที่ต้องพิจารณา
หากเลือกเพียงเพราะต้องการลดภาษี อาจทำให้เงินถูกผูกไว้ยาวนานกว่าที่ต้องการ หรือสร้างภาระทางการเงินในอนาคตโดยไม่จำเป็น
📌 เสี่ยงคำนวณภาษีผิด และใช้สิทธิไม่คุ้มค่า
การซื้อผลิตภัณฑ์ลดหย่อนภาษี ไม่ได้แปลว่าเงินที่จ่ายไปทั้งหมดจะกลายเป็นเงินภาษีที่ได้รับคืน เพราะประโยชน์ทางภาษีขึ้นอยู่กับ
ฐานภาษีเงินได้ของแต่ละคน รวมถึงวงเงินและเงื่อนไขของสิทธิลดหย่อนแต่ละประเภท หากไม่ได้ตรวจสอบสิทธิเดิมที่ใช้ไปแล้ว
อาจซื้อเกินวงเงินที่นำมาลดหย่อนได้จริง หรือซื้อผลิตภัณฑ์ที่ไม่ได้ช่วยประหยัดภาษีเพิ่มเติมตามที่คาดหวัง
การเริ่มวางแผนล่วงหน้า จึงช่วยให้เห็นภาพรายได้ ภาระภาษี และจำนวนเงินที่เหมาะสมกับการใช้สิทธิได้ชัดเจนขึ้น
สำหรับผู้ที่ตั้งใจลงทุนระยะยาวอยู่แล้ว การรอจนถึงเดือนสุดท้ายของทุกปี หมายถึงการนำเงินเข้าสู่ตลาดช้ากว่าการทยอยลงทุนระหว่างปี ลองคิดดูว่า หากเราลงทุนต่อเนื่องทุกเดือน เงินแต่ละก้อนก็มีโอกาสสร้างผลตอบแทนตั้งแต่วันที่เริ่มลงทุน แทนที่จะรอเข้าลงทุนพร้อมกันในเดือนธันวาคม
แน่นอนว่าการเริ่มลงทุนเร็วกว่าไม่ได้รับประกันผลตอบแทนที่ดีกว่าเสมอไป เพราะตลาดอาจปรับตัวลดลงได้ แต่ช่วยสร้างวินัยการลงทุน และเปิดโอกาสให้เงินทำงานตามแผนระยะยาวได้อย่างสม่ำเสมอ
สิ่งที่สำคัญที่สุดเลยก็คือการลดหย่อนภาษีที่ดี ไม่ใช่แค่จ่ายภาษีน้อยลง แต่ควรช่วยให้แผนการเงินของเราแข็งแรงขึ้นด้วย แทนที่จะรอให้ถึงเดือนธันวาคมแล้วค่อยหาเงินก้อนใหญ่มาลงทุนลดหย่อนภาษี
ลองเปลี่ยนมาเริ่มวางแผนตั้งแต่วันนี้ ด้วยการประเมินภาระภาษี ตรวจสอบสิทธิลดหย่อน และแบ่งเงินลงทุนให้เหมาะสมกับรายได้ในแต่ละเดือน
✅ เริ่มต้นวางแผนลงทุนตั้งแต่วันนี้ ผ่าน K PLUS
หนึ่งในวิธีที่ช่วยให้การวางแผนง่ายขึ้น คือ “การทยอยลงทุนแบบ DCA” โดยกำหนดจำนวนเงินลงทุนที่เท่ากันอย่างสม่ำเสมอ เช่น หากตั้งเป้าลงทุนลดหย่อนภาษีปีละ 60,000 บาท ก็สามารถแบ่งลงทุนเดือนละ 5,000 บาทได้
วิธีนี้ไม่เพียงช่วยลดภาระการหาเงินก้อนใหญ่ช่วงปลายปี แต่ยังช่วยสร้างวินัยในการลงทุน และกระจายจังหวะเข้าซื้อกองทุน โดยไม่ต้องคอยจับจังหวะตลาดด้วยตัวเอง
สำหรับใครที่ไม่อยากรอจัดการทุกอย่างในช่วงปลายปี สามารถเลือกกองทุนที่เหมาะสมกับเป้าหมายและความเสี่ยงที่ยอมรับได้ พร้อมตั้งแผนทยอยลงทุนแบบ DCA ผ่านแอป K PLUS เพื่อให้การลงทุนเป็นไปอย่างสม่ำเสมอและต่อเนื่อง
เพราะการลดหย่อนภาษีที่ดี ไม่ควรเริ่มต้นจากคำถามว่า “สิ้นปีจะซื้ออะไรดี?”
แต่ควรเริ่มจากคำถามว่า “วันนี้เราวางแผนการเงินไว้ดีพอหรือยัง?”
หมายเหตุ: ผู้ลงทุนควรศึกษาและทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน
กองทุนนี้มีลักษณะเฉพาะและความเสี่ยงเฉพาะ โปรดทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน ความเสี่ยง และสิทธิประโยชน์ทางภาษีที่ระบุในคู่มือการลงทุนก่อนตัดสินใจลงทุน ขอรับข้อมูลเพิ่มเติมและหนังสือชี้ชวนได้ที่ธนาคารกสิกรไทย และผู้สนับสนุนการขายและรับซื้อคืนหน่วยลงทุน ศึกษา เพิ่มเติม