21 ตุลาคม 2569
แชร์
Facebook
Twitter
Line

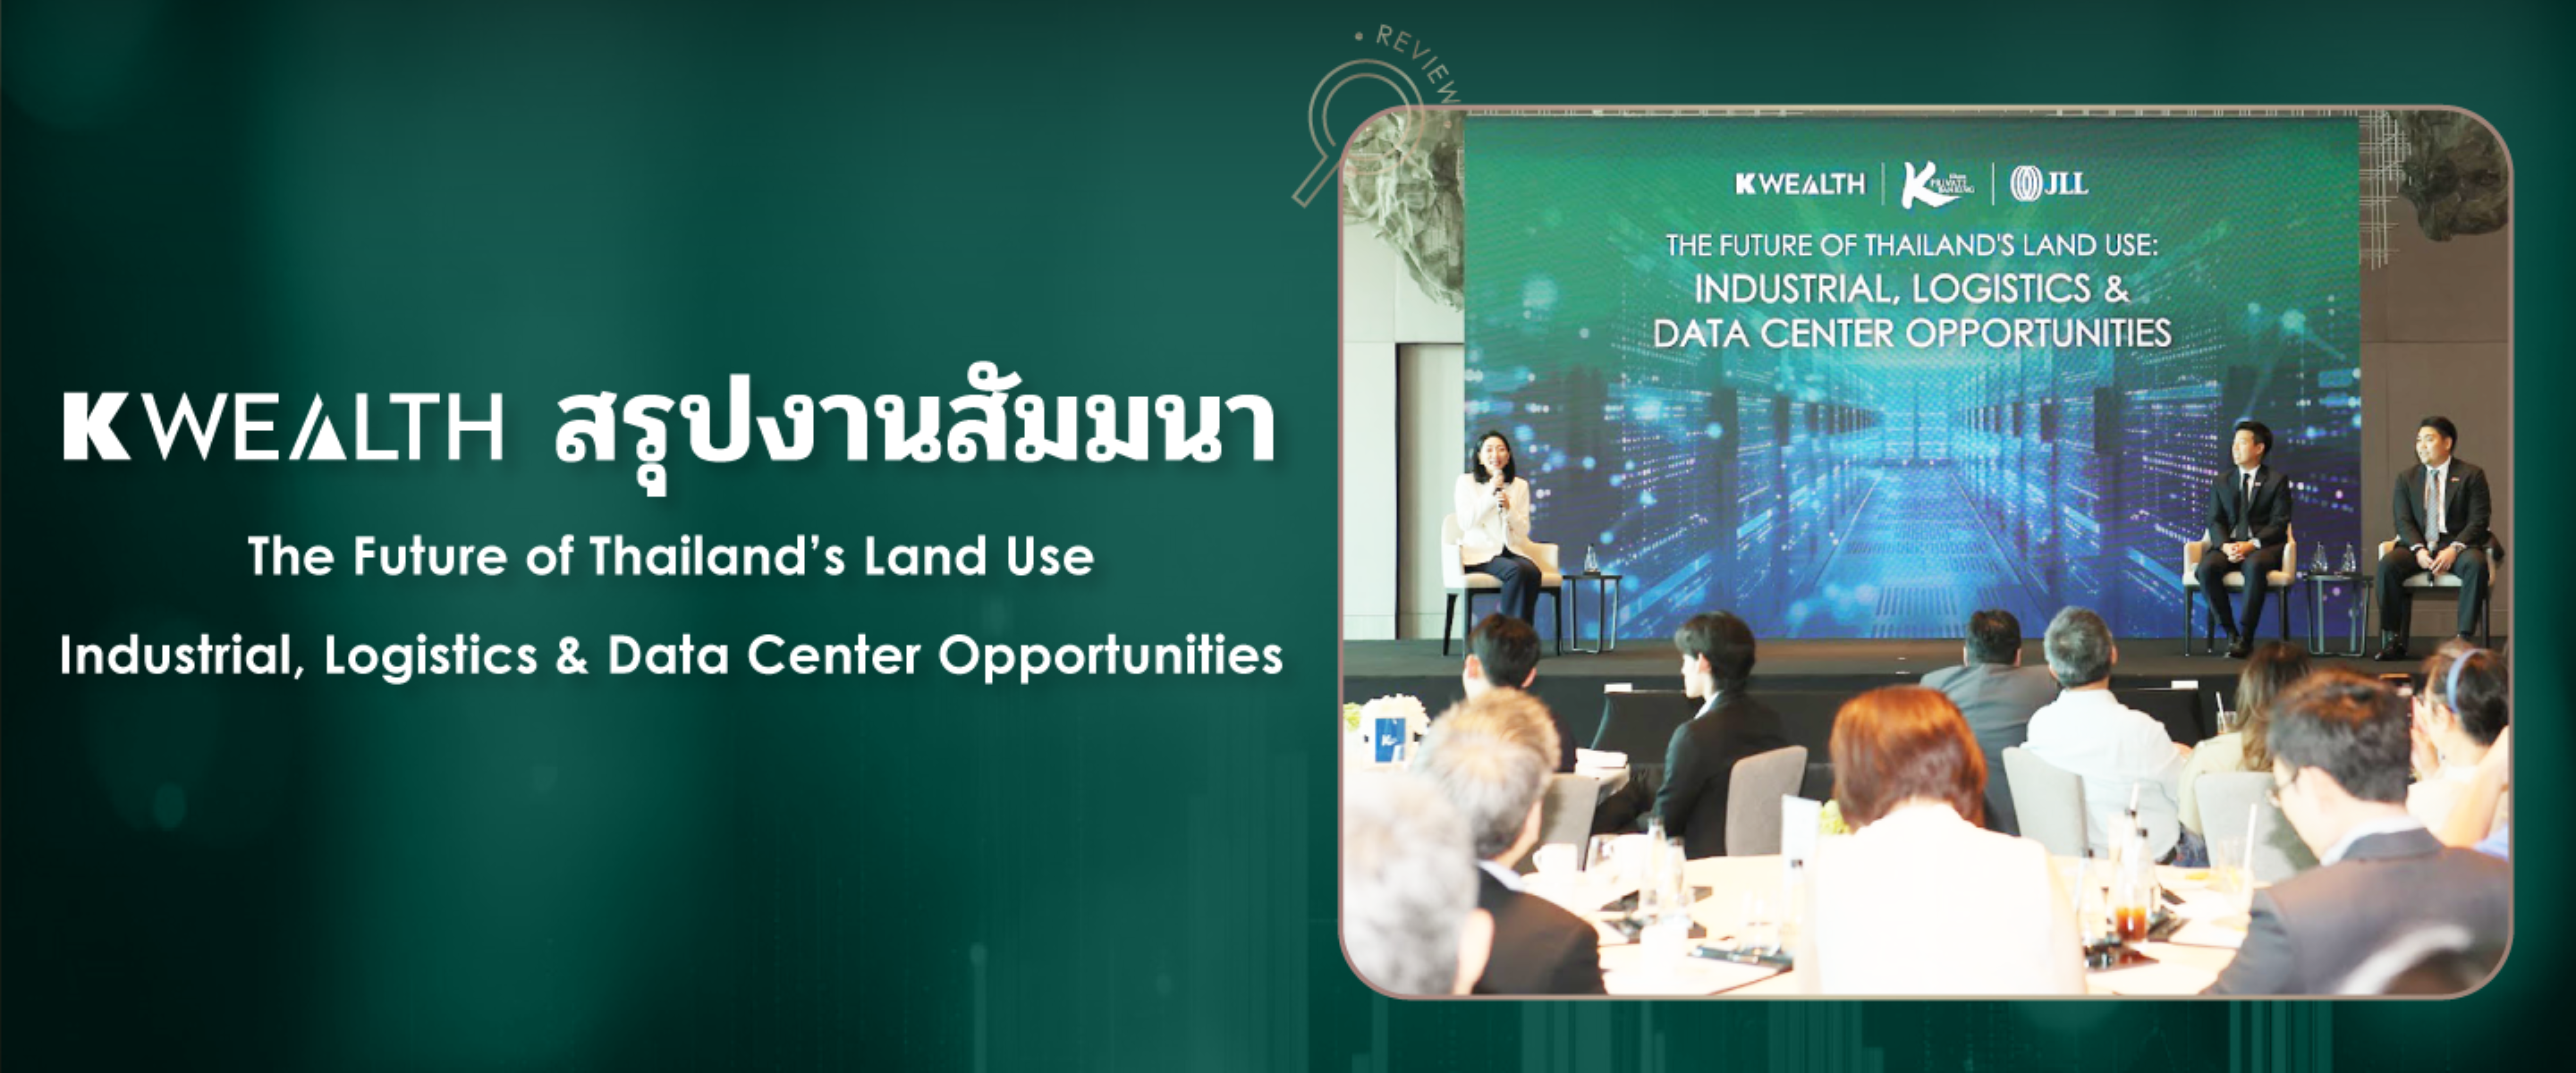
สรุปงานสัมมนา The Future of Thailand’s Land Use: Industrial, Logistics & Data Center Opportunities

สรุปเนื้อหาสำคัญ

  • ที่ดินที่มีมูลค่าในวันนี้ อาจไม่ใช่ดูจากทำเลเพียงอย่างเดียว แต่คือที่ดินที่ “พร้อมใช้” ทั้งในมิติของโครงสร้างพื้นฐาน ผังเมือง และการบริหารความเสี่ยง จะสร้างมูลค่าเพิ่มได้ดี
  • ·ที่ดินในนิคมอุตสาหกรรม (Industrial) คลังสินค้า (Logistics) และ Data Center กำลังสร้างความต้องการรูปแบบใหม่จากกลยุทธ์ China+1, Supply Chain และ Digital Economy แต่โอกาสของแต่ละประเภทที่ดินแตกต่างกัน
  • คำถามสำคัญจึงไม่ใช่เพียง “ขายหรือไม่ขาย” แต่อาจต้องย้อนกลับมาถามว่า ใครคือผู้ใช้ที่ดินของเรา และโครงสร้างแบบใดเหมาะกับทรัพย์สินมากที่สุด

ผลิตภัณฑ์แนะนำ

แตะเพื่อปิด

หัวข้อที่น่าสนใจ

สรุปงานสัมมนา The Future of Thailand’s Land Use: Industrial, Logistics & Data Center Opportunities

ในอดีตเหตุผลของคนที่มีที่ดินเยอะ เพราะเชื่อว่าที่ดินจะรักษามูลค่าทรัพย์สินที่ส่งต่อให้ทายาทได้ แต่ปัจจุบันการถือที่ดินเยอะอาจจะกลายเป็นภาระ หรือ ต้นทุนในการถือครองสูง เช่น ภาระภาษีที่ดิน ภาษีมรดก ดังนั้น นักลงทุนในอสังหาริมทรัพย์ จะเปลี่ยนจาก “ซื้อที่ดินแถวไหนแล้วราคาก็ขึ้นแรง” ไปสู่ “ที่ดินแปลงนี้ตอบโจทย์เศรษฐกิจรูปแบบใหม่ได้อย่างไร” กล่าวคือ จะซื้อที่ดิน เปลี่ยนจากการดูทำเล มาเป็น ประโยชน์ในทางเศรษฐกิจจากที่ดินแปลงนี้มีมากน้อยเพียงใด โดย 3 กลุ่มอุตสาหกรรมที่ถูกจับตามอง ได้แก่ นิคมอุตสาหกรรม คลังสินค้า และ Data Center ซึ่งเชื่อมโยงกับกลยุทธ์ China+1 (กระจายซัพพลายเชนของธุรกิจให้หลากหลาย) ที่เกี่ยวข้องกับการย้ายฐานการผลิต ห่วงโซ่อุปทานใหม่ และการเติบโตของเศรษฐกิจดิจิทัลของไทย

ภาพรวมของที่ดินในกลุ่มนิคมอุตสาหกรรม (Industrial)

หากดูเศรษฐกิจของไทย แบ่งเป็น 3 ช่วง คือ

1. เติบโตได้ดี (GDP เฉลี่ย 6.1% ต่อปี) ช่วงก่อนปี 2551 (ก่อนวิกฤตแฮมเบอร์เกอร์)

2. เติบโตแบบย่อตัว (GDP เฉลี่ย 3.6% ต่อปี) หลังจากวิกฤตแฮมเบอร์เกอร์

3. ช่วงเติบโตช้า (GDP เฉลี่ย 2.2% ต่อปี) หลังโควิด-19

โดยธุรกิจที่อยู่ในนิคมอุตสาหกรรม เป็นธุรกิจส่งออก และยังเป็นรากฐานที่สำคัญของการเติบโตของเศรษฐกิจไทย ถึงแม้ไทยจะอยู่ในช่วงเศรษฐกิจเติบโตช้า เห็นได้จากจำนวนผู้ที่ขอรับสิทธิส่งเสริมการลงทุน (BOI) มี 3 กลุ่มใหญ่ คือ กลุ่ม Digital, Electronic และ Agri Food Biotech แสดงให้เห็นว่า ไทยยังมีโอกาสรองรับเงินลงทุนจากต่างชาติอยู่


กลยุทธ์ China+1

เน้นกระจายซัพพลายเชนของธุรกิจให้หลากหลาย โดยมีผู้ผลิตรายใหญ่ๆ เข้ามาก่อน หลังจากนั้นธุรกิจที่เกี่ยวข้อง (ซัพพลายเชน) ค่อยทยอยตามเข้ามา ทำให้ความต้องการลงทุนในที่ดินไม่ได้จำกัดอยู่กับผู้ถือที่ดินแปลงใหญ่ๆ เท่านั้น แต่ขยายไปยังพื้นที่ที่พร้อมสร้างเป็นโรงงาน หรือ พื้นที่เช่า ที่อยู่ในนิคมอุตสาหกรรมมากขึ้น ตัวอย่างที่เห็นคือ ภาพแสดงตัวเลข Demand และ Supply ของที่ดินนิคมอุตสาหกรรม (Industrial) อัตราการขายที่สูงขึ้น จาก 76.4% ในปี 2020 มาเป็น 83.3% ในช่วงครึ่งปีแรกของปี 2026 โดยสัญชาติที่ได้รับอนุญาตให้ตั้งสถานประกอบการในเชิงจำนวนสูงที่สุดยังคงเป็นญี่ปุ่น แต่ในเชิงอัตราเติบโตในช่วง 2 ปี หลังกลับเป็นจีน โดยเป็นธุรกิจยานยนต์ที่มีสัดส่วนธุรกิจเยอะที่สุดของกลุ่มอุตสาหกรรม โดยกลุ่มธุรกิจรุ่นใหม่ (New Wave) คือ กลุ่มผลิตสินค้าใช้เทคโนโลยีสูง (High-Tech) จะเติบโตสูงในแถบบางนา และโซนตะวันออกของชลบุรี ดูจากราคาเสนอขายช่วงครึ่งปีแรกของปี 2026 กับ ปี 2021 ที่มีการเติบโตขึ้นกว่า 50%


              สิ่งที่อยากแนะนำสำหรับเจ้าของที่ดินที่จะพัฒนาเป็นนิคมฯ หรือ เป็นนิคมอยู่แล้ว คือ

  • ผู้ลงทุนให้ความสำคัญกับความพร้อมในการใช้งานและการลดความเสี่ยง ไม่ใช่ราคาที่ดินเพียงอย่างเดียว
  • พื้นที่ที่มีระบบสาธารณูปโภค การอนุญาต และมาตรการป้องกันความเสี่ยงที่ชัดเจน มีโอกาสตอบโจทย์ผู้ใช้ได้มากกว่า
  • ที่ดินนอกนิคมยังมีศักยภาพ แต่ต้องพิจารณาผังเมือง การเข้าถึง ขนาดแปลง และความเป็นไปได้ในการร่วมพัฒนากับผู้เชี่ยวชาญ

ภาพรวมของที่ดินในกลุ่ม คลังสินค้า (Logistics)

กลุ่มตลาดคลังสินค้ามีอัตราเช่า (Occupancy Rate) ที่ค่อนข้างคงที่ อยู่ในระดับ 83.5%-92.2% ซึ่งก็มี Demand & Supply อยู่ในระดับสูง จะมีบริษัทไทย 2 เจ้าใหญ่ เริ่มมีบริษัทร่วมทุนต่างชาติเข้ามาในตลาดคลังสินค้าเพิ่มขึ้น โดยจะเป็นลูกค้าหลัก คือ ผู้ให้บริการโลจิสติกส์เอกชนครบวงจร (Third Party Logistic: 3PL) ธุรกิจสินค้าอุปโภคบริโภคที่ขายเร็วและใช้ในชีวิตประจำวัน (Fast-Moving Consumer Goods: FMCG) และธุรกิจ E-Commerce โดยตลาดคลังสินค้ามีการแข่งขันสูง ทำให้ราคาค่าเช่า (rental rate) และอัตราการเช่า (vacancy rate) ค่อนข้างคงที่ โดยทำเลที่สำคัญ คือ ย่านบางนา บางปะกง ใกล้นิคมอมตะนคร (ที่มีพื้นที่สีม่วง) แหลมฉบัง และโซนวังน้อย คลังสินค้ายุคใหม่ไม่ได้เป็นเพียงอาคารเก็บของ ต้องการอาคารที่รองรับการขนถ่าย ระบบอัตโนมัติ และรูปแบบ Built-to-suit มากขึ้น การแข่งขันจึงไม่ได้อยู่ที่จำนวนพื้นที่เพียงอย่างเดียว แต่อยู่ที่มาตรฐานและความสามารถในการตอบโจทย์การดำเนินงานของผู้เช่า


ทางเลือกที่เจ้าของที่ดิน

เมื่อราคาที่ดินและต้นทุนการพัฒนาสูงขึ้น การให้เช่าระยะยาวอาจเป็นหนึ่งในโครงสร้างที่ช่วยให้ผู้พัฒนาบริหารต้นทุนได้ ขณะที่เจ้าของยังถือครองทรัพย์สินและสร้างกระแสรายได้ อย่างไรก็ตาม ความเหมาะสมต้องพิจารณาเป็นรายกรณี ไม่ควรสรุปจากแนวโน้มตลาดเพียงอย่างเดียว

ภาพรวมของที่ดินในกลุ่ม Data Center

Data Center มี Demand มาจาก กิจกรรมดิจิทัลในชีวิตประจำวัน ตั้งแต่ Mobile Banking, Cloud, E-commerce, 5G ไปจนถึง AI ล้วนเพิ่มความต้องการประมวลผลและจัดเก็บข้อมูล ทำให้ Data Center ถูกมองเป็นโครงสร้างพื้นฐานของเศรษฐกิจยุคใหม่


อย่างไรก็ตาม ที่ดินที่เหมาะกับ Data Center ไม่ได้วัดจากทำเลเพียงอย่างเดียว แต่ต้องพิจารณาความพร้อมของไฟฟ้า การเชื่อมต่อโครงข่าย ระบบสำรอง การจัดการน้ำ ข้อกำหนดของพื้นที่ และความสามารถในการลดความเสี่ยงจากเหตุการณ์ที่อาจกระทบต่อการดำเนินงาน


เงื่อนไขที่เจ้าของที่ดินพิจารณา

  • กฎเกณฑ์ด้านพลังงาน สิ่งแวดล้อม และการใช้ทรัพยากร มีผลต่อความเป็นไปได้ของโครงการ
  • บุคลากรเฉพาะทางและระบบรองรับเป็นองค์ประกอบสำคัญของอุตสาหกรรม
  • ก่อนตีความว่าที่ดินเหมาะกับ Data Center เจ้าของควรตรวจสอบศักยภาพด้านไฟฟ้าและโครงสร้างพื้นฐานอย่างเป็นระบบ

Checklist ที่เจ้าของที่ดินควรถามอะไรต่อ เพื่อประเมินโอกาสในการลงทุน

ไม่มีคำตอบเดียวสำหรับที่ดินทุกแปลง ที่ดินซึ่งดูคล้ายกันอาจมีศักยภาพต่างกัน เมื่อพิจารณาผังเมือง ขนาดพื้นที่ การเข้าถึงโครงสร้างพื้นฐาน ความต้องการของผู้ใช้ ตลอดจนความเสี่ยงด้านน้ำ พลังงาน และกฎเกณฑ์ที่เกี่ยวข้อง

คำถามก่อนตัดสินใจประเด็นที่ควรประเมิน
ที่ดินใช้ประโยชน์อะไรได้จริง ผังเมือง การเข้าถึง ขนาดแปลง สาธารณูปโภค และข้อจำกัดทางกฎหมาย
ใครคือผู้ใช้ปลายทางประเภทกิจการ ความต้องการเฉพาะ และรูปแบบการใช้พื้นที่
ควรขาย ให้เช่า หรือร่วมพัฒนาเป้าหมายการถือครอง กระแสรายได้ เงินลงทุน และความเสี่ยงที่ยอมรับได้
พันธมิตรมีความน่าเชื่อถือเพียงใดผลงาน ความสามารถในการพัฒนาและบริหารทรัพย์ รวมถึงการปฏิบัติตามสัญญา
มีความเสี่ยงอะไรที่ต้องจัดการน้ำท่วม นโยบายภาครัฐ ใบอนุญาต พลังงาน และการเปลี่ยนแปลงของตลาด


รายละเอียดบริการให้คำปรึกษาด้านอสังหาริมทรัพย์แบบองค์รวม 
บริการที่ปรึกษาด้านอสังหาริมทรัพย์แบบองค์รวม

เพื่อให้บรรลุเป้าหมาย ทั้งระยะสั้น และระยะยาว

ผลิตภัณฑ์แนะนำ

กองทุนผสม

K-WPBALANCED

5

กองทุนเปิดเค เวลธ์พลัส บาลานซ์

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+2.69%
1 ปี
+1.9%
ณ วันที่ 2 ต.ค. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
กองทุนผสม

K-WPULTIMATE

6

กองทุนเปิดเค เวลธ์พลัส อัลติเมท

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+14.29%
1 ปี
+13.56%
ณ วันที่ 2 ต.ค. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
กองทุนหุ้นต่างประเทศ

K-WORLDX

6

กองทุนเปิดเค โกลบอล อิควิตี้ พาสซีฟ

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+11.28%
1 ปี
+13.3%
ณ วันที่ 2 ต.ค. 2569
มุมมองการลงทุน
หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI
กองทุน มุมมองการลงทุน ความเสี่ยง ผลตอบแทนย้อนหลัง ซื้อกองทุน ผ่าน K PLUS
K-WPBALANCED กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง 5
ต้นปีถึงปัจจุบัน
+2.69%
1 ปี
+1.9%
ณ วันที่ 2 ต.ค. 2569
ซื้อกองทุน ซื้อกองทุน
K-WPULTIMATE กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง 6
ต้นปีถึงปัจจุบัน
+14.29%
1 ปี
+13.56%
ณ วันที่ 2 ต.ค. 2569
ซื้อกองทุน ซื้อกองทุน
K-WORLDX หุ้นโลกแกว่งตัวจากสถานการณ์ภูมิรัฐศาสตร์ ต้นทุนพลังงานที่สูง และอัตราดอกเบี้ยที่กดดัน แต่ระยะยาวกำไรบริษัทยังคงแกร่งจากธีม AI 6
ต้นปีถึงปัจจุบัน
+11.28%
1 ปี
+13.3%
ณ วันที่ 2 ต.ค. 2569
ซื้อกองทุน ซื้อกองทุน

คำเตือน

  • ทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยงก่อนการตัดสินใจลงทุน 
  • ข้อมูลนี้จัดทำขึ้นเพื่อเผยแพร่ทั่วไป ผู้ใช้จึงต้องระมัดระวังด้วยวิจารณญาณและรับผิดชอบในความเสี่ยงด้วยตนเอง