-
วางแผนค่าเรียนลูกควรเริ่มจากการกำหนดเป้าหมายให้ชัดว่า ต้องใช้เงินเท่าไร และจะใช้เมื่อใด เพื่อให้การออมและการลงทุนมีทิศทาง
-
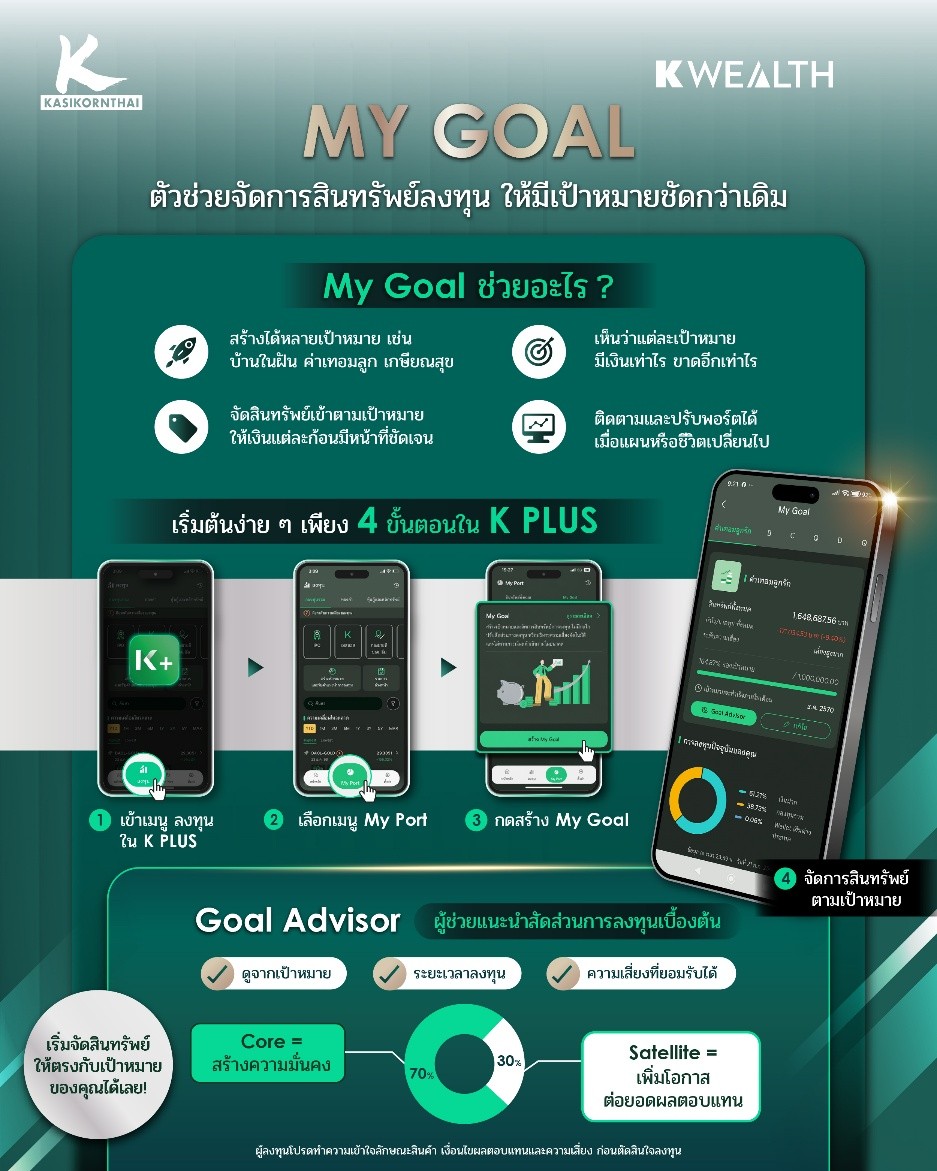
การใช้ My Goal และ Goal Advisor บน K PLUS ช่วยแยกเป้าหมาย ติดตามความคืบหน้า และแนะนำพอร์ตลงทุนให้เหมาะกับระยะเวลาและระดับความเสี่ยง
-
นอกจากการสร้างเงินให้เติบโต ควรวางแผนปกป้องเป้าหมายด้วยประกันชีวิตตามความเหมาะสม เพื่อให้แผนการศึกษาของลูกเดินหน้าต่อได้แม้เกิดเหตุไม่คาดฝัน
อนาคตการศึกษาของลูก คือ หนึ่งในเป้าหมายที่สำคัญที่สุดของคนเป็นพ่อแม่ ในขณะที่ค่าใช้จ่ายด้านการศึกษามีแนวโน้มเพิ่มขึ้นทุกปี และหลายครอบครัวยังไม่ได้เริ่มวางแผนอย่างจริงจัง ความท้าทายจึงไม่ได้อยู่แค่การเก็บเงินให้ได้มากพอ แต่คือการทำให้เงินเติบโตสอดคล้องกับระยะเวลาและเป้าหมายที่ตั้งใจ รวมถึงเตรียมรับมือกับความเสี่ยงที่อาจเกิดขึ้นได้ระหว่างทาง
การวางแผนการศึกษาของลูกไม่ควรเป็นเพียงการออมเงินก้อนหนึ่งไว้ในบัญชี แต่ควรกำหนดเป้าหมายให้ชัดเจนก่อนว่า ต้องการใช้เงินเท่าไรและจะใช้เมื่อใด ไม่ว่าจะเป็น ค่าเรียนระดับมัธยม ค่าเรียนระดับมหาวิทยาลัย ค่าเรียนหลักสูตรนานาชาติ หรือค่าเรียนต่อต่างประเทศ เพราะแต่ละเป้าหมายมีระยะเวลาและวงเงินที่แตกต่างกัน การวางแผนอย่างเป็นระบบจะช่วยให้คนเป็นพ่อแม่เห็นเส้นทางสู่เป้าหมายได้ชัดเจนมากขึ้น
My Goal ช่วยทำเป้าหมายให้ชัด
My Goal บน K PLUS ช่วยให้ผู้ลงทุนสามารถสร้างเป้าหมายทางการเงินแยกตามวัตถุประสงค์ได้อย่างชัดเจน ทำให้เห็นว่าเงินแต่ละก้อนกำลังทำงานเพื่ออะไร เงินไม่ปะปนกัน และช่วยให้ติดตามความคืบหน้าของเป้าหมายได้ง่ายขึ้น
ตัวอย่างเช่น ลูกอายุ 5 ปี พ่อแม่ต้องการเตรียมเงินเพื่อการศึกษาระดับมหาวิทยาลัยจำนวน 1 ล้านบาท ในอีก 13 ปีข้างหน้า การสร้างเป้าหมายผ่าน My Goal จะช่วยให้เห็นภาพว่า
- ปัจจุบันมีเงินสะสมแล้วเท่าไร
- ระหว่างทาง เป้าหมายคืบหน้าไปถึงไหน
การแยกเป้าหมายให้ชัด ยังช่วยให้ไม่เกิดการนำเงินสำหรับอนาคตลูกไปปะปนกับเป้าหมายทางการเงินอื่นของครอบครัว ลดความเสี่ยงที่จะพลาดเป้าหมาย และบริหารสัดส่วนการลงทุนได้ตรงวัตถุประสงค์มากยิ่งขึ้น
เป้าหมายระยะยาว ต้องมีพอร์ตที่เหมาะสม
เมื่อรู้เป้าหมายแล้ว ขั้นตอนต่อมาคือ การจัดพอร์ตการลงทุนให้สอดคล้องกับระยะเวลาการลงทุน เช่น หากยังมีเวลาอีก 10-15 ปี ก่อนใช้เงินจริง เงินลงทุนส่วนนี้สามารถรับความเสี่ยงหรือความผันผวนได้มากกว่า เพื่อเพิ่มโอกาสรับผลตอบแทนและทำให้เงินเติบโตได้มากขึ้นในระยะยาว
และเมื่อใกล้ถึงเวลาที่ต้องนำเงินมาใช้ เงินส่วนนี้ก็ควรเปลี่ยนจากแสวงหาผลตอบแทนเพื่อให้เงินเติบโต ไปสู่การรักษามูลค่าเงินและลดความเสี่ยงจากความผันผวนของตลาดที่อาจทำให้เงินที่เคยคิดว่าจะถึงเป้าหมาย กลับพลาดเป้าไปอย่างน่าเสียดาย ซึ่งการแบ่งเงินตาม My Goal บน K PLUS จะช่วยให้รู้ว่าเมื่อถึงเวลาต้องปรับสัดส่วนเงินก้อนไหนบ้าง
ดังนั้น การจัดพอร์ตที่เหมาะสมตั้งแต่ต้น จึงเป็นอีกปัจจัยสำคัญที่ช่วยเพิ่มโอกาสไปถึงเป้าหมายได้ตามแผน และสามารถปรับเปลี่ยนพอร์ตได้ทันในช่วงที่ใกล้กำหนดนำเงินออกมาใช้
Goal Advisor ช่วยแนะนำการลงทุนตามเป้าหมาย
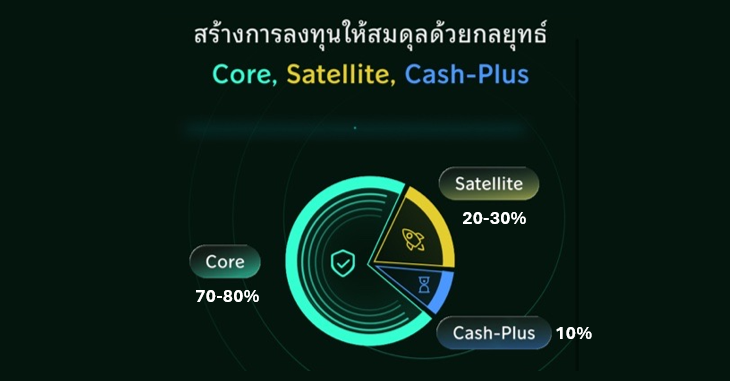
สำหรับผู้ที่ไม่แน่ใจว่าควรจัดพอร์ตอย่างไร Goal Advisor บน K PLUS จะช่วยแนะนำสัดส่วนการลงทุนเบื้องต้นให้เหมาะกับเป้าหมายและระดับความเสี่ยงของแต่ละคนหรือความสำคัญของเป้าหมาย โดยใช้แนวคิดการจัดพอร์ตแบบ Core-Satellite-Cash Plus ประกอบด้วย
-
Core ส่วนลงทุนหลักเพื่อสร้างการเติบโตระยะยาว มีผู้จัดการกองทุนช่วยบริหารเงินลงทุนส่วนนี้แทนเรา ผ่านกองทุนผสม K-WealthPLUS Series เช่น K-WPBALANCED, K-WPULTIMATE
-
Satellite ส่วนเสริมเพื่อเพิ่มโอกาสสร้างผลตอบแทน ตามสถานการณ์ตลาดในแต่ละช่วงเวลา เช่น K-GTECH K-GNEXT-A(A)
-
Cash Plus ส่วนบริหารสภาพคล่องเพื่อรองรับความผันผวน เป็นทั้งกระสุนสำรองในการเข้าลงทุนเพิ่ม และเงินทุนรองรับกรณีครอบครัวมีความจำเป็นต้องดึงเงินบางส่วนของเป้าหมายมาใช้เรื่องอื่นก่อน เช่น K-SFPLUS-A
แนวทางดังกล่าวช่วยให้การลงทุนเป็นระบบมากขึ้น และช่วยรักษาสมดุลระหว่างโอกาสสร้างผลตอบแทนและการบริหารความเสี่ยงได้อย่างเป็นระบบ
อย่าลืมวางแผนรับมือความเสี่ยงที่อาจเกิดขึ้น
แม้วางแผนการลงทุนไว้อย่างดี แต่เป้าหมายการศึกษาของลูกยังอาจได้รับผลกระทบจากเหตุการณ์ไม่คาดฝัน เช่น การเจ็บป่วย การสูญเสียรายได้ หรือการจากไปก่อนวัยอันควรของพ่อแม่ที่เป็นผู้หารายได้หลักหรือเป็นผู้เก็บออม หากเกิดเหตุการณ์ดังกล่าว ครอบครัวอาจจำเป็นต้องนำเงินที่เตรียมไว้สำหรับอนาคตลูกมาใช้ก่อนเวลา ส่งผลให้เป้าหมายการศึกษาลูกที่วางแผนไว้ต้องสะดุดลง
การวางแผนการศึกษาที่ดีจึงควรให้ความสำคัญกับทั้ง "การสร้างเงิน" ผ่านกองทุนรวม และ "การปกป้องเงิน" ด้วยประกันชีวิต ซึ่งการพิจารณาเครื่องมือบริหารความเสี่ยง ด้วยประกันชีวิตเพื่อคุ้มครองตลอดชีพ ที่จ่ายเบี้ยรายเดือนหรือรายปีน้อยๆ แต่ได้ความคุ้มครองชีวิตสูง เช่น ประกันชีวิตเพื่อคุ้มครองตลอดชีพ 99/19 (เบี้ยเดือนละ 2,283 บาท มีความคุ้มครองชีวิต 1 ล้านบาท สำหรับผู้ชาย อายุ 40 ปี) ก็เป็นการสร้างหลักประกันที่แข็งแรงให้คนข้างหลังด้วยเบี้ยแต่ละเดือน (หรือแต่ละปี) ที่ไม่เป็นภาระ จะช่วยให้เป้าหมายสำคัญอย่างการศึกษาของลูกมีโอกาสเดินหน้าต่อได้ แม้ในวันที่เกิดเหตุการณ์ไม่คาดฝัน
เริ่มวันนี้ เพื่อเพิ่มโอกาสให้ลูกในอนาคต
การศึกษาของลูกเป็นเป้าหมายที่สามารถวางแผนได้ล่วงหน้า ยิ่งเริ่มต้นเร็ว ยิ่งมีเวลาให้เงินเติบโตและลดภาระการออมในระยะยาว
My Goal ช่วยให้มองเห็นเป้าหมายได้ชัดเจน ขณะที่ Goal Advisor ช่วยแนะนำแนวทางจัดพอร์ตให้เหมาะกับเป้าหมายและระดับความเสี่ยงของแต่ละคน เพื่อให้การลงทุนมีทิศทาง และมีโอกาสพาเงินไปถึงเป้าหมายที่ตั้งใจไว้ได้มากขึ้น เพราะการเตรียมอนาคตทางการศึกษาที่ดีให้ลูก ไม่ได้เริ่มต้นในวันที่ต้องจ่ายค่าเทอม แต่เริ่มต้นจากการวางแผนอย่างรอบด้านตั้งแต่วันนี้
หมายเหตุ:
- ความเสี่ยงกองทุนระดับ 4 ได้แก่ K-SFPLUS-A ความเสี่ยงกองทุนระดับ 5 ได้แก่ K-WPBALANCED ความเสี่ยงกองทุนระดับ 6 ได้แก่ K-GNEXT-A(A) K-WPULTIMATE ความเสี่ยงกองทุนระดับ 7 ได้แก่ K-GTECH
- นโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน ตามดุลยพินิจของผู้จัดการกองทุน ได้แก่ K-GTECH, K-WPBALANCED, K-WPULTIMATE นโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนมากกว่า 75%ของเงินลงทุนต่างประเทศ ได้แก่ K-GNEXT-A(A) นโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนทั้งหมด K-SFPLUS-A
- ระยะเวลาการรับเงินค่าขายคืน (ตัวอย่างเช่น ระยะเวลาการรับเงินค่าขายคืน T+6 หมายถึง จะได้รับเงินค่าขายคืน 6 วันทำการถัดจากวันที่ทำรายการ (T+6) เช่น ขายคืนวันจันทร์ จะได้รับเงินค่าขายคืนวันอังคารของสัปดาห์ถัดไป (กรณีไม่มีวันหยุดอื่น นอกจากเสาร์-อาทิตย์)) โดย T+1 ได้แก่ K-SFPLUS-A T+4 ได้แก่ K-GTECH, K-GNEXT-A(A) T+6 ได้แก่ K-WPBALANCED, K-WPULTIMATE
- การขอเอาประกันภัย เปลี่ยนแปลง หรือยกเลิกสัญญาประกันภัยหลัก หรือ สัญญาเพิ่มเติมอาจจะมีผลกระทบกับจำนวนค่าเบี้ยประกันภัยที่สามารถนำไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาประจำปี
- ผลประโยชน์ ความคุ้มครองและข้อยกเว้น เป็นไปตามเงื่อนไขที่ระบุไว้ในกรมธรรม์ประกันภัย
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบมจ.เมืองไทยประกันชีวิต