การทำธุรกิจก็เหมือนกับการวิ่งมาราธอนที่ไม่มีจุดสิ้นสุด เจ้าของธุรกิจส่วนใหญ่มักจะทุ่มเททั้งชีวิต เงินทุน เวลา และพลังงาน ทั้งหมดลงไปใน “เครื่องยนต์ตัวแรก” หรือ First Engine ซึ่งก็คือตัวธุรกิจ แต่คำถามสำคัญที่ผู้บริหารหลายคนอาจละเลยไปก็คือ เมื่อวันหนึ่งธุรกิจไม่สามารถสร้างเงินให้เราได้เหมือนเดิม เรายังมีทรัพย์สินอื่นที่ทำหน้าที่สร้างความมั่งคั่งและดูแลชีวิตของเราอยู่หรือไม่
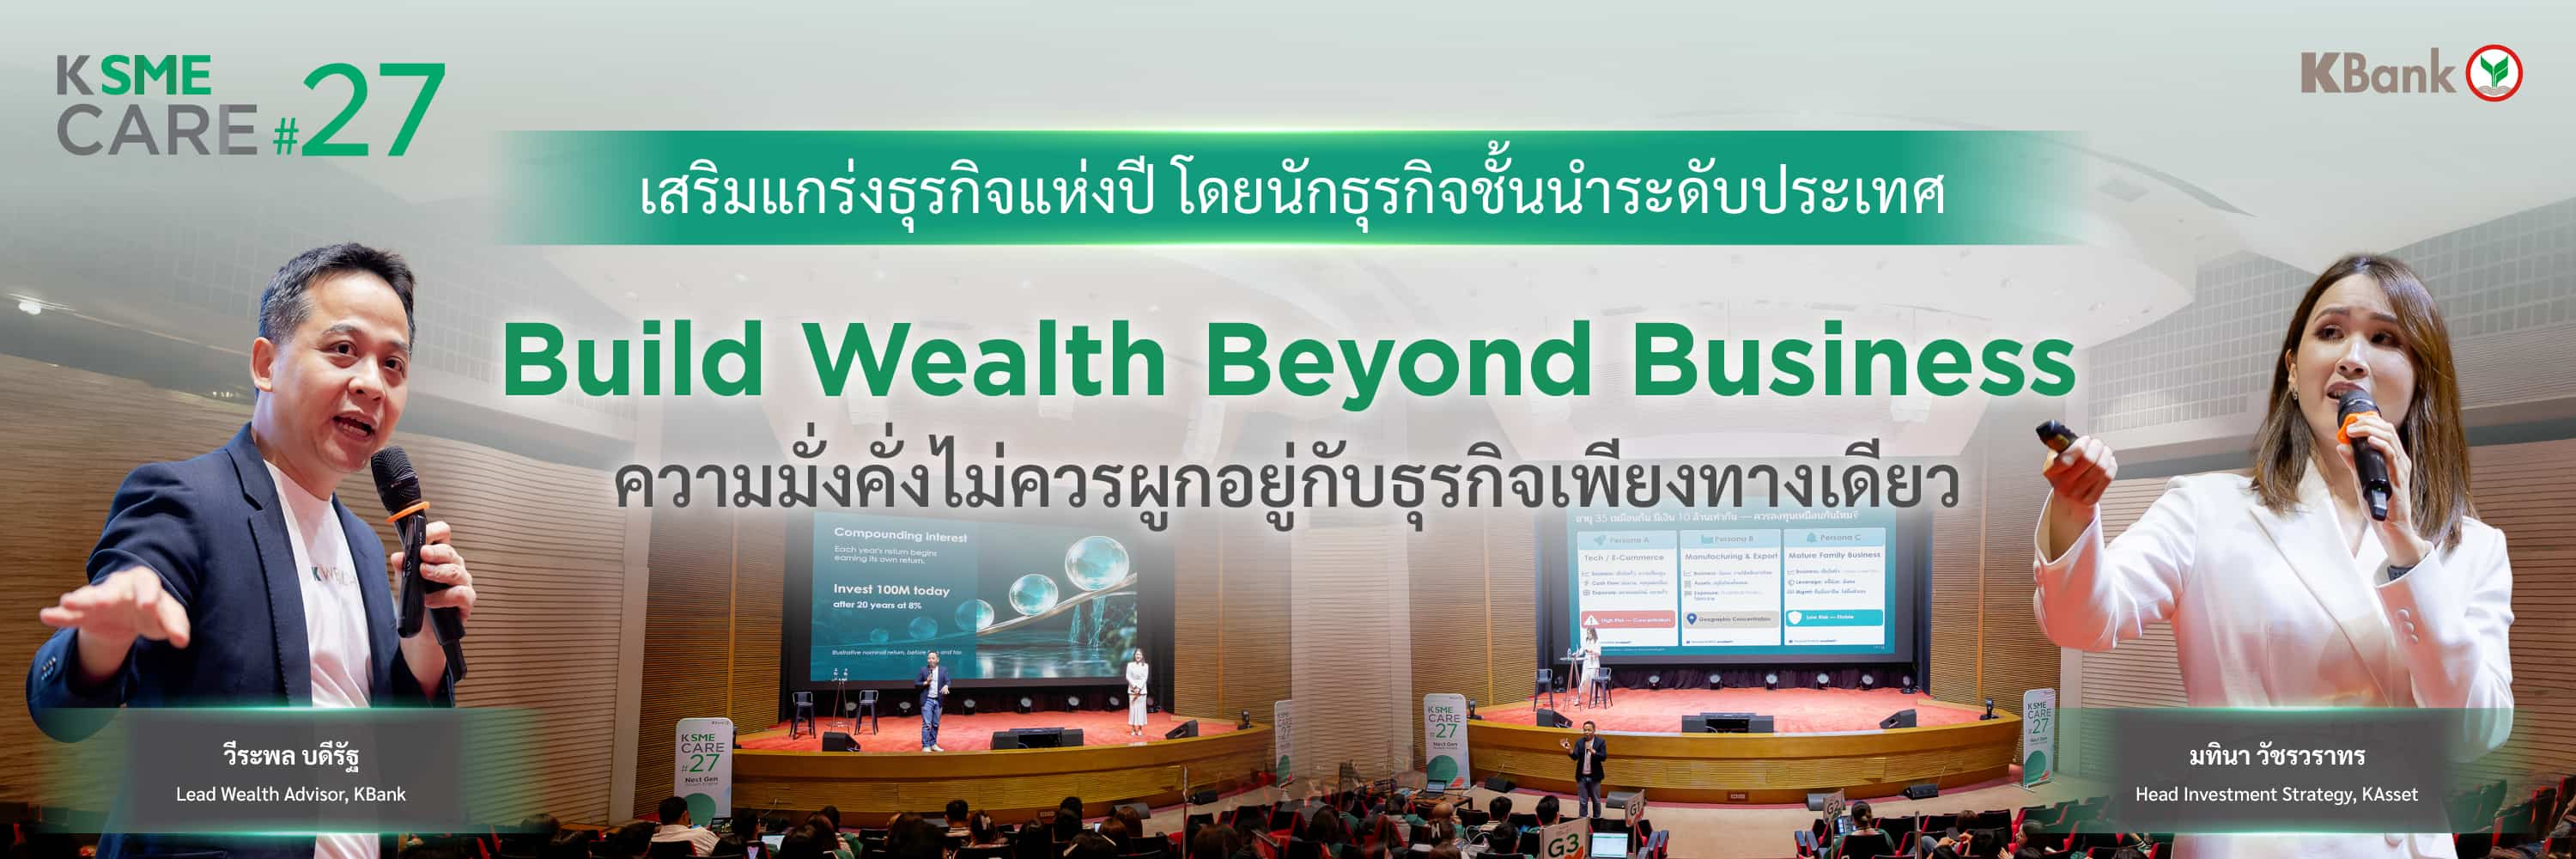
ธนาคารกสิกรไทย โดย K SME CARE จึงเปิดเวทีสัมมนา “Build Wealth Beyond Business สร้างความมั่งคั่งนอกงบกำไร” โดยมี คุณวีระพล บดีรัฐ Lead Wealth Advisor, KBank และ คุณมทินา วัชรวราทร Head Investment Strategy, KAsset ร่วมกันถอดรหัสความคิด ชวนเหล่าเจ้าของธุรกิจมองข้ามงบกำไรขาดทุนของบริษัท แล้วหันมาสร้าง Personal Wealth หรือ “เครื่องยนต์ตัวที่สอง” (Second Engine) เพื่อเปลี่ยนความมั่งคั่งให้กลายเป็นอิสรภาพที่แท้จริง
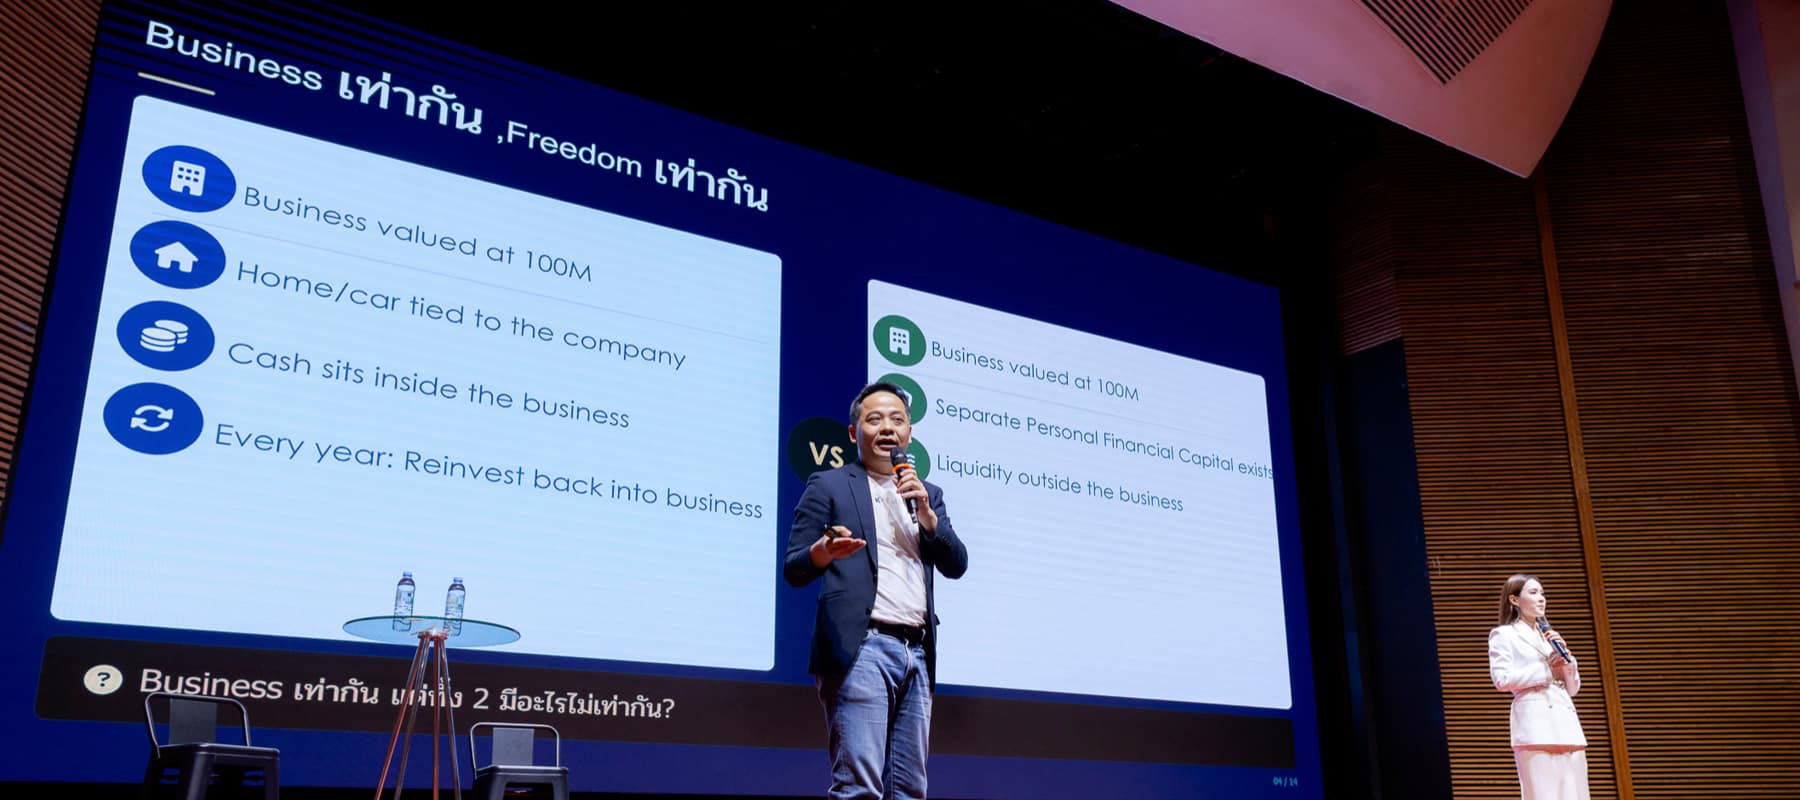
คุณวีระพลเริ่มต้นด้วยภาพง่าย ๆ ของคนสองคนที่มีธุรกิจมูลค่าเท่ากัน 100 ล้านบาท คนหนึ่งใช้เงินจากบริษัทดูแลทุกอย่าง ตั้งแต่บ้าน รถ ไปจนถึงค่าใช้จ่ายในชีวิตประจำวัน ขณะที่อีกคนแยก Personal Wealth ออกมาสะสมเป็นของตัวเองแล้ว ทั้งคู่ยังสามารถทุ่มเทเวลาให้ธุรกิจได้ไม่ต่างกัน แต่สิ่งที่ต่างกันอย่างมากคือ Option หรือ ทางเลือก
“คนหนึ่งทุกอย่าง Depend on ธุรกิจ แต่คนที่สองมี Option มากกว่า ไม่ต้องสนใจว่าธุรกิจจะดีหรือไม่ดี เพราะส่วนของ Personal เขาจัดการแยกไว้อย่างชัดเจนแล้ว ถ้าวันนี้อยากนำเงินที่มีไปทำอย่างอื่น ก็สามารถทำได้เลย โดยไม่ต้องดึงเงินออกมาจากธุรกิจ นี่คือความต่างที่สำคัญ”
คุณวีระพลย้ำว่า Personal Wealth ไม่ได้ถูกสร้างขึ้นมาเพียงเพื่อแข่งหาผลตอบแทนสูงสุด แต่คือการซื้อ Options หรืออิสรภาพ 4 ประการ ได้แก่
Personal Wealth จึงไม่ใช่เรื่องของการเลิกทุ่มให้ธุรกิจ แต่เป็นการสร้างพื้นที่ทางการเงินอีกด้านหนึ่งขึ้นมา เพื่อให้ชีวิตไม่ได้ขึ้นอยู่กับผลลัพธ์จากธุรกิจเพียงทางเดียว
ในช่วงแรกของชีวิตการทำงาน โดยเฉพาะเจ้าของธุรกิจวัย 30-40 ปี สิ่งที่สร้างรายได้มากที่สุดอาจไม่ใช่พอร์ตลงทุน แต่คือ Human Capital ทั้งความรู้ ความสามารถ เครือข่าย ความกล้าในการตัดสินใจ และธุรกิจที่ลงแรงสร้างขึ้นมา
คุณวีระพลไม่ได้มองว่าผู้ประกอบการควรลดความสำคัญของสิ่งเหล่านี้ ตรงกันข้ามนี่คือ Asset ที่สำคัญมาก เพียงแต่เมื่อเวลาผ่านไป เราไม่สามารถใช้ “แรงของตัวเอง” เป็นเครื่องยนต์สร้างรายได้เพียงอย่างเดียวไปตลอดชีวิต
“ช่วงแรกเราใช้แรงทำเงินไปเรื่อย ๆ และในขณะเดียวกันเราก็ต้องค่อย ๆ แบ่งเงินออกมาสร้าง Personal Wealth ไปด้วย เพราะในวันที่แรงเราน้อยลง ไม่ได้มีความกล้าได้กล้าเสียเหมือนเดิม หรือวันที่ธุรกิจไม่ได้ดีเหมือนเดิม แรงที่ใช้ทำเงินจะค่อย ๆ ลดลง แต่ถ้าเราสะสม Personal Wealth มาได้มากพอ แรงของเงินหรือ Financial Capital ที่เกิดจากการสะสมมาก่อนหน้านั้นจะค่อย ๆ งอกเงยขึ้น”
คุณมทินาเสริมในมุมของผลตอบแทนทบต้น ผ่าน Rule of 72 ซึ่งเป็นสูตรประมาณการระยะเวลาที่เงินจะเพิ่มเป็น 2 เท่า (72 ÷ ผลตอบแทนต่อปีโดยประมาณ = จำนวนปีที่เงินจะเพิ่มเป็น 2 เท่า) ด้วยหลักการง่าย ๆ ของการนำเงินไปต่อเงิน กล่าวคือ หากวันนี้มีเงิน 1 ล้านบาท และสร้างผลตอบแทนได้ 7% เงินที่เพิ่มขึ้นในปีแรกอาจดูไม่มากนัก แต่เมื่อเงินต้นใหญ่ขึ้น ผลตอบแทนจากเงินก้อนเดิมก็จะเพิ่มขึ้นตาม และเมื่อปล่อยให้ผลตอบแทนถูกนำกลับไปลงทุนต่อ กระบวนการนี้จะค่อย ๆ สร้างพลังของผลตอบแทนแบบทบต้นขึ้นมา
“แต่ข้อระวังคือ กฎเลข 72 จะทำงานได้ มีเงื่อนไขเดียวคือ ต้อง Reinvest นำกำไรทบกลับเข้าไปลงทุนต่อเสมอ เพื่อน ๆ เจ้าของธุรกิจหลายคน พอได้กำไรจากตลาดหุ้น ก็ชอบถอนกำไรออกไปชอปปิง ไปซื้อรถ ถ้าทำแบบนั้น เงินต้นจะไม่โต และไม่มีทางเกิดการเพิ่มเป็นสองเท่าได้”
คำถามถัดมาคือ เมื่อมีกำไรจากธุรกิจ เราควรจะเจียดเงินออกมาเท่าไร? เพื่อให้การจัดสรรเงินชัดเจน คุณวีระพลได้ให้กรอบแนวคิดการแบ่งเงินออกเป็น 4 หน้าที่ (One Wealth, Four Jobs) ดังนี้
หนึ่งในข้อผิดพลาดของการจัดพอร์ตลงทุนสำหรับผู้ประกอบการ คือการจัดพอร์ต Personal Wealth โดยมองข้ามลักษณะของตัวธุรกิจ (First Engine) คุณวีระพลยกตัวอย่างให้เห็นว่า แม้เจ้าของธุรกิจ 3 คนจะมีอายุ 35 ปี และมีเงิน 10 ล้านบาทเท่ากัน แต่สูตรการลงทุนกลับไม่เหมือนกัน
“ถ้าคุณทำธุรกิจโรงแรมหรือร้านอาหารอยู่ที่ภูเก็ต นั่นแปลว่าธุรกิจคุณมีความกระจุกตัว (Concentration) สูงอยู่แล้ว ถ้ามีคนมาแนะนำให้คุณไปซื้อหุ้นกลุ่มโรงแรมเพิ่ม เพราะคุณเข้าใจมันดี ในทางทฤษฎีการลงทุนนั่นคือข้อผิดพลาด เพราะมันยิ่งซ้ำเติมความเสี่ยงกระจุกตัว”
กฎเหล็กของ Second Engine คือต้องช่วยกระจายความเสี่ยง
- ถ้าธุรกิจของคุณ กระจุกตัว พอร์ตส่วนตัวต้อง กระจายความเสี่ยง
- ถ้าธุรกิจของคุณ สภาพคล่องต่ำ พอร์ตส่วนตัวต้อง มีสภาพคล่องสูง
- ถ้าธุรกิจของคุณ พึ่งพาเศรษฐกิจไทย 100% พอร์ตส่วนตัวต้อง Go Inter ออกไปต่างประเทศ
- ถ้าธุรกิจของคุณ เสี่ยงสูง ผันผวนหนัก พอร์ตส่วนตัวต้อง Conservative และเน้นความมั่นคง
- ถ้าธุรกิจของคุณ พึ่งพาตัวคุณตลอดเวลา พอร์ตส่วนตัวต้องสร้างความเป็นอิสระ ใช้เวลาน้อยที่สุด
เพื่อบริหารจัดการส่วน Grow และ Explore ให้มีประสิทธิภาพ คุณมทินาแนะนำให้ใช้โครงสร้าง Core & Satellite Portfolio โดยแบ่งเงินเป็น 80% ใน Core Portfolio (เน้นเติบโตสม่ำเสมอ แข็งแกร่ง ระยะยาว) และ 20% ใน Satellite Portfolio (เน้นจับจังหวะหาโอกาสใหม่)
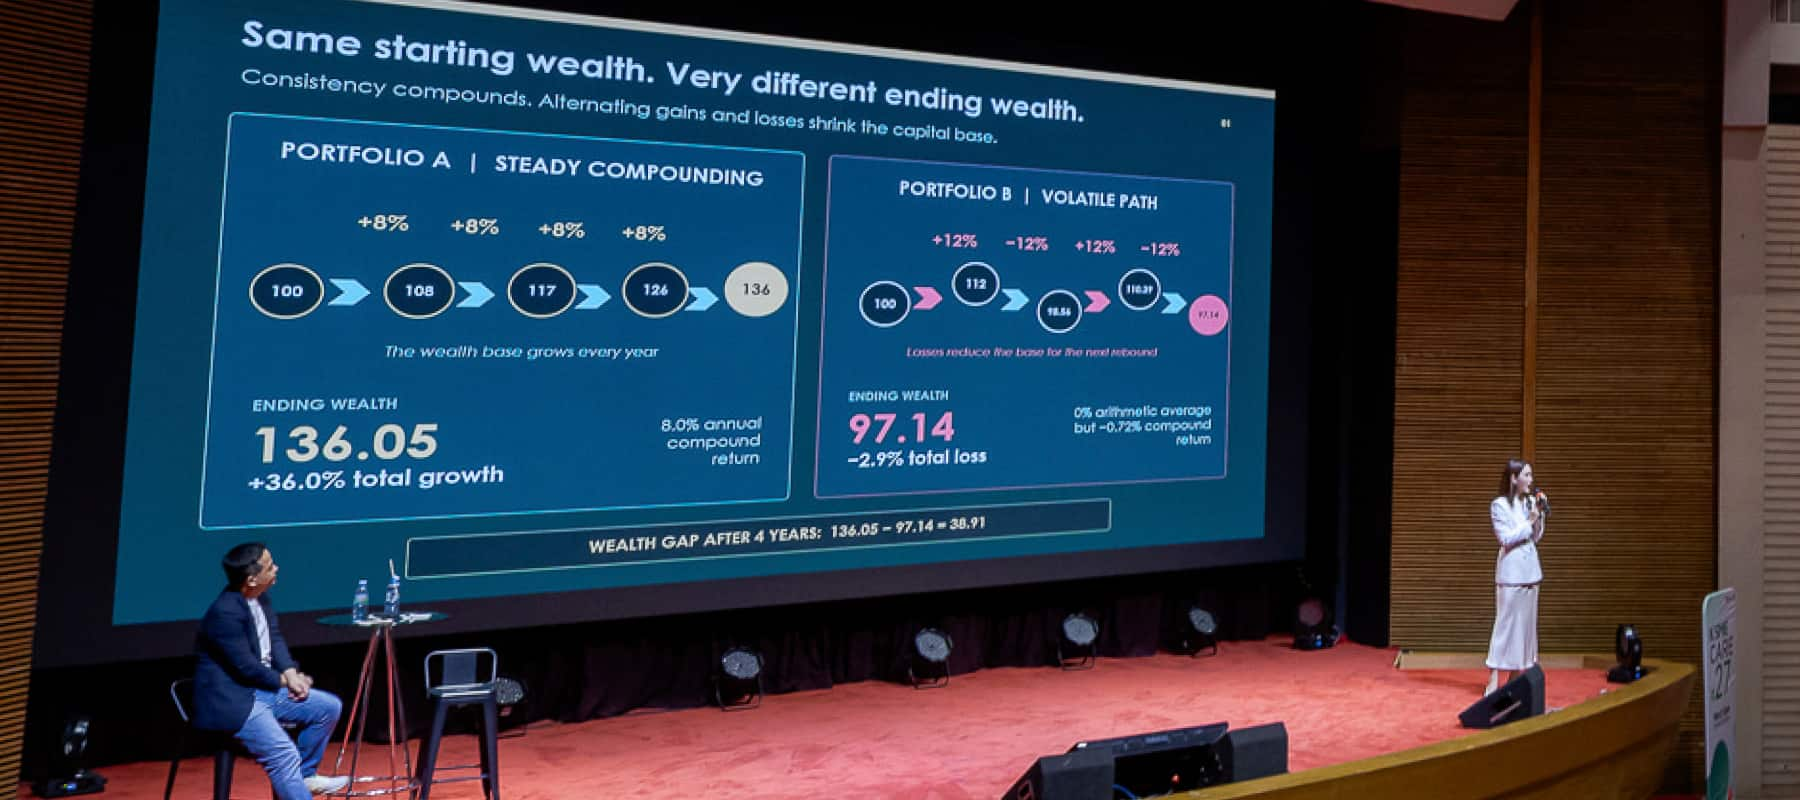
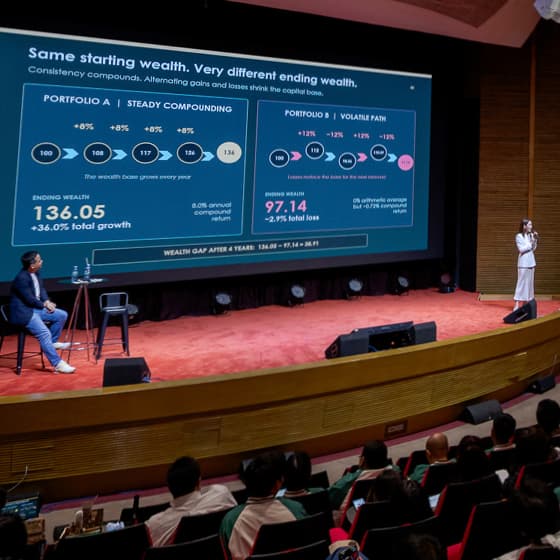
ในการสร้าง Core Portfolio คุณมทินาเน้นย้ำถึงเรื่อง Volatility Drag หรือแรงฉุดจากความผันผวน ซึ่งเป็นศัตรูเงียบของการสร้างความมั่งคั่ง
“สมมติเรามีเงิน 100 บาท คนแรก (Portfolio A) ทำผลตอบแทนได้ 8% นิ่ง ๆ สม่ำเสมอทุกปี ผ่านไป 4 ปี เงินจะโตเป็น 136 บาท แต่คนที่สอง (Portfolio B) ลงทุนในสินทรัพย์ผันผวน ปีแรกบวก 12% ปีถัดมาลบ 12% ปีที่สามบวก 12% ปีที่สี่ลบ 12% แม้ผลตอบแทนเฉลี่ยจะเป็น 0% แต่ผลตอบแทนทบต้นกลับติดลบ ทำให้เงิน 100 บาทเหลือเพียง 97.14 บาท นี่คือ Volatility Drag ในโลกของการลงทุนจริง ๆ เราไม่ได้ต้องการพอร์ตที่เหวี่ยงแรงแบบบวก 50% แล้วลบ 50% เพราะการขาดทุน 50% ไม่สามารถชดเชยได้ด้วยกำไร 50% แต่ต้องสร้างผลตอบแทนถึง 100% เพื่อให้เงินกลับมาเท่าเดิม เราไม่สามารถสร้าง Wealth ได้จากการปล่อยให้พอร์ตผันผวนในลักษณะนั้น สิ่งสำคัญกว่าคือการมีพอร์ตที่ทำงานได้อย่างสม่ำเสมอ และปล่อยให้เวลาเข้ามาช่วยสร้างความมั่งคั่ง”
ท้ายที่สุด ทั้งคุณวีระพลและคุณมทินามองตรงกันว่า การลงทุนไม่ได้ซับซ้อนเพียงเพราะต้องเข้าใจตัวเลข แต่สิ่งที่ท้าทายกว่าคือ Behavior และ Bias ของผู้ลงทุน
คุณมทินายกตัวอย่าง FOMO หรือกลัวพลาด จึงรีบลงทุนตามกระแส เมื่อสินทรัพย์บางอย่างปรับตัวขึ้นแรงและกลายเป็นหัวข้อสนทนาของคนรอบตัว นักลงทุนอาจรู้สึกว่า “ถ้าไม่ซื้อวันนี้จะพลาด” ทั้งที่ราคาที่ปรับขึ้นไปแล้ว ไม่ได้หมายความว่าจะขึ้นต่อในอนาคต
นอกจากนี้ ยังมีพฤติกรรมอย่าง All-in คือทุ่มเงินไว้กับสินทรัพย์หรือแนวคิดเดียว Leverage ใช้เงินกู้หรือเงินทุนเพิ่มเพื่อขยายการลงทุน ทำให้ความเสียหายเพิ่มขึ้นเมื่อขาดทุน และ Performance Chasing ไล่ตามสินทรัพย์ที่เคยให้ผลตอบแทนดี โดยคาดว่าจะทำผลงานดีต่อไป ซึ่งล้วนทำให้ความเสี่ยงของพอร์ตเพิ่มขึ้นโดยไม่จำเป็น
ในช่วงท้ายของการสัมมนา ยังได้ฝากข้อคิดไว้สำหรับเจ้าของธุรกิจที่ยังลังเลหรือไม่แน่ใจว่าจะเริ่มต้นอย่างไรด้วยว่า
“หลายครั้งที่เราคุยกับเพื่อน ๆ เจ้าของธุรกิจด้วยกัน ผ่านไป 3 เดือน 6 เดือน ก็ยังไม่ได้เริ่มลงทุนสักที มัวแต่กังวลเรื่องสงคราม เรื่องดอกเบี้ย หรือเศรษฐกิจโลก จากสถิติย้อนหลัง 20 ปี ไม่ว่าจะเป็นเหตุการณ์ 9/11 หรือสงครามต่าง ๆ ตลาดหุ้นอาจ React ในช่วงหนึ่งสัปดาห์หรือหนึ่งเดือนแรก แต่เมื่อผ่านไป 3, 6 หรือ 12 เดือน ตลาดหุ้นสามารถปรับตัวขึ้นได้ หากสงครามนั้นไม่ได้ทำให้เศรษฐกิจโลกเข้าสู่ภาวะ Recession” คุณวีระพล กล่าวในตอนท้าย